


Engelli ÖTV muafiyeti 10 yıl kuralı, 27 Aralık 2024 tarihli ve 32765 sayılı Resmî Gazete'de yayımlanan 7537 sayılı Kanun'la geldi. Kanun, 4760 sayılı Özel Tüketim Vergisi Kanunu ÖTV K. m.7/1-(2) hükmünde iki değişiklik yaptı. ÖTV K. m.7/1-(2) uyarınca istisnadan yeniden yararlanmak için beklenmesi gereken beş yıllık süre on yıla çıkarıldı ve istisnaya konu taşıtlarda yerli katkı oranı şartı getirildi. Kanun metnine "yerli katkı oranı en az %20 olan" ibaresi eklenmiş, oran ise aynı gün yayımlanan 9321 sayılı Cumhurbaşkanı Kararı ile %40 olarak belirlenmiştir.
Değişikliğin asıl tartışması, kuralın kendisinde değil geçmişe uygulanmasında. Aracını 2020'de alıp beş yıllık süreyi doldurduktan sonra 2025'te satan bir kişi, eski kurala göre yeni bir araçta istisnadan yararlanabilecekken; idarenin uygulaması bu kişiyi de on yıllık süreye tabi tutuyordu. Danıştay 7. Dairesi, 4 Temmuz 2025 tarihli kararıyla bu uygulamanın yürütmesini İYUK m.27 uyarınca durdurdu.
Aşağıda kimin hangi kurala tabi olduğu, Danıştay kararının tam olarak neyi durdurup neyi durdurmadığı, 2026 yılı için geçerli şartlar ve parasal sınır ile talebin reddi hâlinde izlenecek yol ele alınıyor. Kararın esas numarası ve kapsamı metinde açıkça belirtiliyor; henüz esas hakkında karar verilmediği için sonucun kesinleşmediği de ayrıca vurgulanıyor.
ÖTV İstisnası 5 Yıl mı 10 Yıl mı: Ne Değişti?
27 Aralık 2024'te yürürlüğe giren 7537 sayılı Kanun, engelli araç ÖTV istisnasında beş yıllık süreyi on yıla çıkardı ve istisnaya konu taşıtlar için yerli katkı oranı şartı getirdi; oran, aynı tarihli 9321 sayılı Cumhurbaşkanı Kararı ile yüzde kırk olarak belirlendi. Değişiklik, istisnadan yeniden yararlanma süresini iki katına çıkardığı için en çok tartışılan düzenleme oldu.
7537 sayılı Kanun'un getirdiği iki değişiklik 27 Aralık 2024'te yürürlüğe girdi.
Konu | 27 Aralık 2024 öncesi | 27 Aralık 2024 sonrası |
|---|---|---|
İstisnadan yeniden yararlanma süresi | Beş yıl | On yıl |
Yerli katkı oranı şartı | Yok | Var — kanunda en az %20; Cumhurbaşkanı Kararı ile %40 |
Motor hacmi sınırı | 1 Ocak 2018'den itibaren kaldırılmış; yerine parasal sınır geldi | Aynı — motor hacmi sınırı yok |
Parasal üst sınır | Her yıl tebliğle belirlenir | Aynı usul devam ediyor |
Yerli katkı oranı şartı, uygulamada istisnadan yararlanılabilecek model sayısını belirgin biçimde daraltıyor. Bu şart 27 Aralık 2024'ten sonraki iktisaplarda, o tarihten önce kapora verilmiş veya fatura düzenlenmiş olsa dahi aranıyor.
On yıllık süre ise iki ayrı yerde karşımıza çıkıyor ve karıştırılıyor: birincisi, istisnadan yeniden yararlanmak için beklenecek süre; ikincisi, istisnayla alınan aracın ÖTV ödenmeden satılamayacağı süre. İkisi aynı süre olsa da hukuki sonuçları farklı.
27 Aralık 2024 Öncesi Araç Alanlar Hangi Kurala Tabi?
Bu, dosyaların çoğunda belirleyici sorudur. Değişiklikten önce istisnadan yararlanmış kişiler bakımından, yeni on yıllık sürenin geçmişe uygulanıp uygulanmayacağı tartışmalıdır. Danıştay bu noktada yürütmeyi durdurdu; kazanılmış hak ve hukuki güvenlik ilkeleri devreye giriyor.
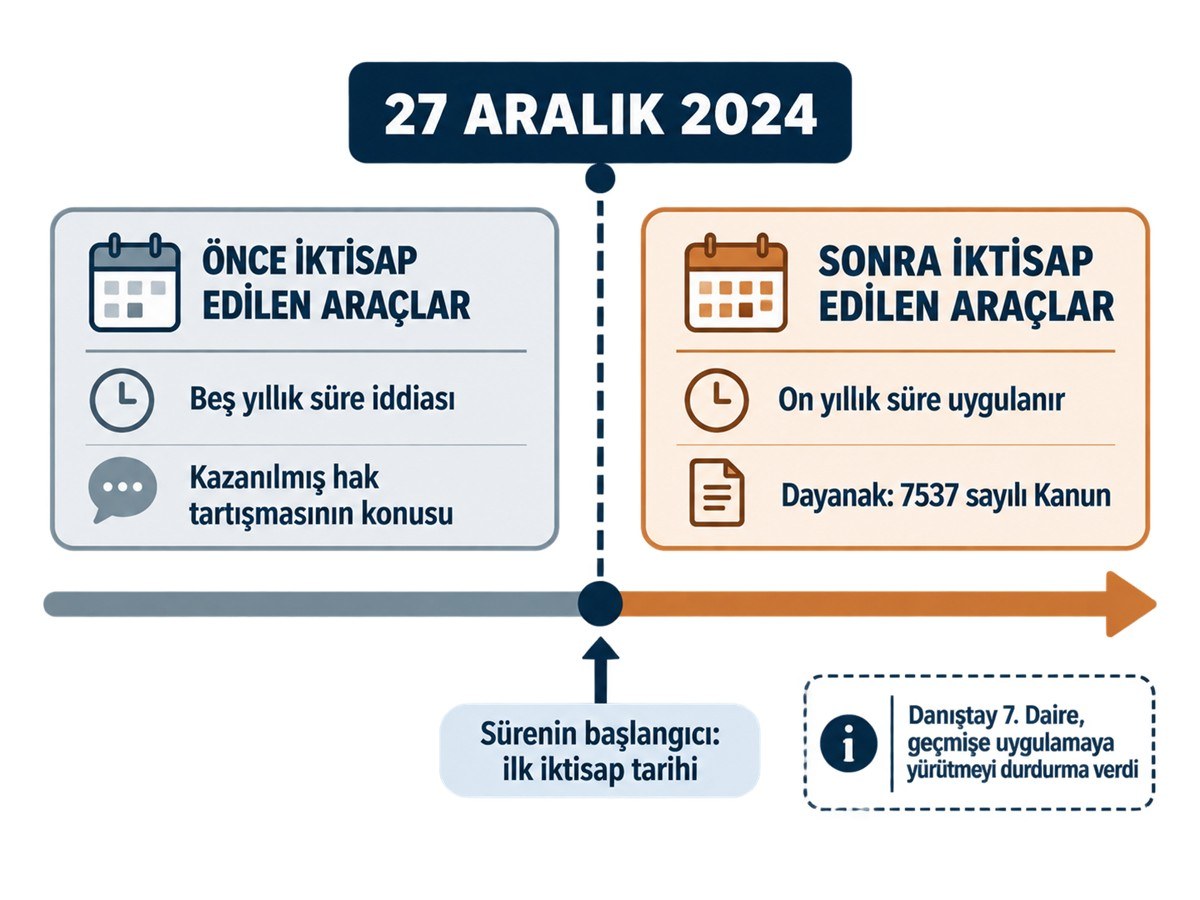
İlk iktisap tarihine göre beş yıl mı, on yıl mı?
Sorunun kaynağı burada. Kanun 27 Aralık 2024'te yürürlüğe girdi; ancak idare, o tarihten önce araç almış kişilerin yeniden yararlanma hakkını da on yıla bağladı.
Bunun somut karşılığı şu: 2019'da istisnadan yararlanarak araç alan bir kişi, 2024'te beş yılı doldurmuş ve eski mevzuata göre yeni bir araçta istisnadan yararlanma beklentisi kazanmıştı. İdarenin uygulaması bu kişiyi 2029'a kadar bekletiyordu.
Durumunuz | İdarenin uygulaması | Danıştay kararı sonrası |
|---|---|---|
Aracı 27.12.2024'ten önce aldınız, beş yılı doldurup sattınız | On yıl dolmadan yeniden istisna yok | Yürütmesi durdurulan ibare tam olarak bu hâle ilişkin |
Aracı 27.12.2024'ten önce aldınız, beş yılı doldurdunuz ama satmadınız | On yıl kuralı uygulanıyor | Karar bu hâli açıkça kapsamıyor |
Aracı 27.12.2024'ten sonra aldınız | On yıl kuralı uygulanıyor | Değişmedi |
İlk kez istisnadan yararlanacaksınız | Süre kuralı işlemez; diğer şartlar aranır | Değişmedi |
Tablonun ikinci satırı önemli. Danıştay'ın durdurduğu ibare, aracın satışı veya devri hâline ilişkin. Aracını hâlâ elinde tutan ve yalnızca beş yılı doldurmuş olan kişi bakımından kararın doğrudan bir hükmü bulunmuyor. Bu ayrım, başvuru yapılırken dilekçede açıkça kurulmalı.
Danıştay ÖTV Yürütmeyi Durdurma Kararı Neyi Durdurdu?
Dava, kanunun kendisine değil, kanunu uygulayan tebliğe karşı açıldı. Hedef düzenleme, 15 Ocak 2025 tarihli ve 32783 sayılı Resmî Gazete'de yayımlanan Özel Tüketim Vergisi (II) Sayılı Liste Uygulama Genel Tebliğinde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 14) ile getirilen 9. ve 10. maddeler.
Danıştay 7. Dairesi, E.2025/400, 4 Temmuz 2025 tarihli kararıyla istemi kısmen kabul etti. Karar oyçokluğuyla verildi. Dairelerin görev dağılımı ve karar erişimi için Danıştay Başkanlığı kaynak alınabilir.
Dava konusu | Yürütmenin durdurulması |
|---|---|
Tebliğ m.10'daki ibare: ilk iktisap tarihinden beş yıl geçtikten sonra yapılan satış veya devrin, on yıl geçmedikçe istisnadan yeniden yararlanma hakkı sağlamayacağı | Kabul — yürütme durduruldu |
Tebliğ m.9'a ilişkin istem | Reddedildi |
Yürütmenin durdurulması için İYUK m.27 iki şartı birlikte arıyor: işlemin açıkça hukuka aykırı olması ve uygulanması hâlinde telafisi güç veya imkânsız zararın doğması. Kararın gerekçesinde üç ilke öne çıkıyor: yürürlükteki mevzuata güvenerek hareket eden kişilerin korunmasını gerektiren hukuki güvenlik ve belirlilik, kazanılmış statülerin korunmasını gerektiren hukuk devleti ilkesi ve önceki dönemde tamamlanmış işlemlere yeni kuralların uygulanmamasını gerektiren geçmişe yürüme yasağı.
Burada dikkatli olmak gerekiyor. Yürütmenin durdurulması, esas hakkında verilmiş bir iptal kararı değil. Dava sürüyor; Daire esas hakkında farklı yönde karar verebilir, karara itiraz yolu da işleyebilir. Bu nedenle "on yıl kuralı iptal edildi" veya "artık uygulanmıyor" biçimindeki genellemeler yanlış. Durdurulan, yalnızca tebliğdeki belirli bir ibarenin belirli bir kişi grubuna uygulanması.
Kazanılmış Hak Tartışması Nasıl Kuruluyor?
Vergi hukukunda kural, kanunların yürürlüğe girdiği tarihten sonraki olaylara uygulanması. Tartışmanın anayasal zemini Anayasa m.2'deki hukuk devleti ilkesi ile Anayasa m.73'teki verginin kanuniliği ilkesi. Geçmişe yürüme, ancak kanun açıkça öngörmüşse ve anayasal sınırlar içinde mümkün.
Tartışmanın odağı, beş yıllık sürenin dolmasının bir beklenen hak mı yoksa kazanılmış hak mı olduğu. İdarenin yaklaşımı, istisnanın her seferinde yeni bir başvuruya ve o anki mevzuata tabi olduğu yönünde; bu görüşe göre süre dolmuş olsa bile kişi yeni bir hak elde etmiş sayılmıyor.
Karşı görüş, kişinin eski mevzuata güvenerek aracını elden çıkardığını, bu tasarrufun geri alınamaz olduğunu ve hukuki güvenlik ilkesinin bu güveni koruduğunu savunuyor. Yerleşik içtihat, vergi hukukunda geçmişe yürümenin ancak kanunun açık hükmüyle ve anayasal sınırlar içinde mümkün olduğunu kabul ediyor; yüksek mahkeme kararlarına Yargıtay Karar Arama sisteminden ve Danıştay karar bankasından ulaşılabiliyor. Danıştay 7. Dairesi'nin yürütmeyi durdurma gerekçesi bu ikinci yaklaşıma yakın duruyor.
Ayrım pratikte şu noktada beliriyor: aracını satmış kişi, eski kurala güvenerek malvarlığında geri dönülemez bir değişiklik yapmış oluyor. Aracını hâlâ elinde tutan kişi bakımından böyle bir tasarruf bulunmuyor. Danıştay kararının kapsamının dar tutulmasının nedeni de bu.
Engelli ÖTV İstisnası Şartları 2026
İstisnanın şartları engellilik oranına göre ayrışır: belirli oranın altındaki engellilikte aracın engelliye özel tertibatlı olması ve bizzat kullanılması aranırken, ağır engellilikte bu şart aranmaz ve araç üçüncü kişi tarafından da kullanılabilir. Buna 17 Nisan 2026 değişikliğiyle üçüncü bir grup eklendi: ortopedik engelliliği %40 ve üzeri olup bu nedenle sürücü belgesi alamayanlar. Aşağıdaki tablo ilk iki grubu karşılaştırır; üçüncü grup, izleyen başlıkta ayrıca ele alınmaktadır. Sağlık kurulu raporu ve engelli kimlik kartına ilişkin resmî bilgi Engelli ve Yaşlı Hizmetleri Genel Müdürlüğü tarafından duyurulur.
Şart | %90 ve üzeri engel oranı | %90 altı engel oranı |
|---|---|---|
Sağlık kurulu raporu | Zorunlu | Zorunlu |
Raporda özel tertibat kaydı | Aranmaz | Aranır — hareket ettirici aksamda özel tertibatlı taşıt kullanma zorunluluğu belirtilmeli |
Taşıtın özel tertibatlı olması | Aranmaz | Zorunlu |
Sürücü belgesi | Aranmaz | Aranır — belgede engel durumuna uygun tertibat kodu bulunmalı; "H sınıfı" ehliyet uygulaması kaldırılmıştır. 17 Nisan 2026 sonrası ortopedik engelliliği %40 ve üzeri olup bu nedenle sürücü belgesi alamayanlar bu şarttan muaftır |
Aracı bizzat kullanabilme | Aranmaz | Kural olarak aranır; sürücü belgesi alamayan ortopedik engelliler bakımından aranmaz |
Tescil | Engelli kişinin kendi adına | Engelli kişinin kendi adına |
Üçüncü kişinin kullanması | Mümkün — üçüncü dereceye kadar kan ve sıhri hısımlar veya noterden iş sözleşmeli sürücü | Kural olarak engelli kişi kullanır |
Küçükler bakımından önemli bir ayrıntı var: on sekiz yaşından küçük engelli birey adına yapılan alımda araç, veli veya vasi adına değil engelli bireyin kendi adına tescil ediliyor. Veli adına yapılan tescil istisnayı geçersiz kılıyor.
17 Nisan 2026 Değişikliği: Sürücü Belgesi Alamayan Ortopedik Engelliler
Özel tertibatlı taşıt istisnasını düzenleyen ÖTV K. m.7/1-(2)-(c) alt bendi, Anayasa Mahkemesi'nin 22 Nisan 2025 tarihli, E.2024/240 ve K.2025/100 sayılı kararıyla iptal edildi; iptal hükmü 26 Mart 2026'da yürürlüğe girdi. Bent, 17 Nisan 2026 tarihli ve 33227 sayılı Resmî Gazete'de yayımlanan 7577 sayılı Kanun'un 8. maddesiyle yeniden yazıldı ve kapsamı genişletildi.
Yeni bent iki ayrı grubu birlikte kapsıyor:
Grup | Aranan şart | Sürücü belgesi |
|---|---|---|
Bizzat kullanma amacıyla engelliliğine uygun hareket ettirici özel tertibat yaptıranlar | Taşıtın özel tertibatlı olması | Aranır; belgede engel durumuna uygun tertibat kodu bulunmalı |
Ortopedik engelliliği %40 ve üzeri olup bu engel durumu nedeniyle sürücü belgesi alamayanlar | Engelli sağlık kurulu raporunda ortopedik engellilik oranının ve sürücü belgesi alamama durumunun gösterilmesi | Aranmaz |
Uygulama esasları, 22 Nisan 2026 tarihinde yayımlanan ÖTV (II) Sayılı Liste Uygulama Genel Tebliğinde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 17) ile belirlendi.
İki noktanın altını çizmek gerekiyor. Birincisi, bu bent kapsamındaki istisna da on yılda bir defaya mahsustur; bu yazının konusu olan on yıllık süre kuralı burada da işler. İkincisi, hakkın kapısı yine sağlık kurulu raporudur: rapor, hem ortopedik engellilik oranını hem de bu engel durumu nedeniyle sürücü belgesi alınamayacağını açıkça göstermelidir. Yalnızca engel oranını gösteren rapor, bu bent bakımından yeterli olmuyor.
Değişiklik 17 Nisan 2026'dan itibaren uygulanmak üzere yürürlüğe girdiği için, bu tarihten önce reddedilmiş başvuruların yeniden yapılması gerekiyor; eski ret işlemi kendiliğinden ortadan kalkmıyor.
2026 Engelli Araç ÖTV Limiti Kaç TL, Yerli Katkı Şartı Nedir?
2026 yılı için engelli araç ÖTV istisnası üst limiti 2.873.900 TL olarak belirlendi. Limit her yıl güncelleniyor ve aracın ÖTV matrahı bu tutarı aşarsa istisna uygulanmıyor. Buna ek olarak aracın asgari yüzde kırk yerli katkı oranı taşıması aranıyor.
İstisna, sınırsız değil; taşıtın vergiler dâhil değeri her yıl tebliğle belirlenen üst sınırı aşmamalı.
Yıl | Üst sınır | Dayanak |
|---|---|---|
2026 | 2.873.900 TL | ÖTV (II) Sayılı Liste Uygulama Genel Tebliğinde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 16), R.G. 31/12/2025-33124 (5. Mükerrer), yürürlük 1 Ocak 2026 |
Sınırın bir kuruş aşılması hâlinde istisna tümüyle uygulanmıyor; kısmi istisna diye bir kurum bulunmuyor. Bu nedenle araç seçiminde liste fiyatının değil, faturaya esas nihai bedelin takip edilmesi gerekiyor.
Yerli katkı oranı şartı ikinci bir süzgeç oluşturuyor. Taşıtın yerli katkı oranının en az yüzde kırk olması gerekiyor; bu oran modelden modele değiştiği için, aynı markanın farklı donanım veya üretim yılına sahip iki aracından biri şartı karşılarken diğeri karşılamayabiliyor. Sözleşme imzalanmadan önce bu bilginin üreticiden veya yetkili satıcıdan yazılı olarak alınması, sonradan doğacak uyuşmazlığı önlüyor.
İstisnalı Araç Ne Zaman Satılabilir?
İstisnayla alınan araç, ilk iktisap tarihinden itibaren on yıl geçmedikçe ÖTV ödenmeden satılamaz veya devredilemez; süre dolduktan sonra yapılan satışta ÖTV aranmaz. Sürenin başlangıcı satın alma değil ilk iktisap tarihidir ve bu tarih ruhsat kaydından tespit edilir. Sürenin dolmasından önceki devirde ise ödenmeyen vergi, devri yapan adına tahakkuk eder.
İşlem | ÖTV doğar mı? |
|---|---|
On yıl dolmadan satış veya devir | Evet — ödenmeyen ÖTV aranır |
On yıl dolduktan sonra satış | Hayır |
Veraset yoluyla mirasçılara intikal | Hayır — süre şartı aranmaz |
Engelli kişinin vefatı sonrası mirasçıların satışı | Miras yoluyla intikalden sonraki satış ayrıca değerlendirilir |
Vasi tarafından yönetilen malvarlığında araç satışı ayrı bir izin sorunu doğuruyor; vesayet altındaki kişinin taşınır malvarlığı üzerinde tasarrufta bulunulması, vesayet makamının iznine tabi olabiliyor. Bu, satıştan önce çözülmesi gereken bir usul meselesi.
Başvuru ve Reddedilme Hâlinde İzlenecek Yol
İstisnaya ilişkin tebliğ ve rehberler Gelir İdaresi Başkanlığı tarafından yayımlanıyor. İstisna, satın alma sırasında uygulanıyor; sonradan iade usulü değil. Bu nedenle şartların alım öncesinde netleştirilmesi gerekiyor.
Süreç genel hatlarıyla şöyle işliyor: engellilik durumunu gösteren sağlık kurulu raporunun alınması, %90 altı oranlarda engel durumuna uygun tertibat kodunu taşıyan sürücü belgesinin temini (veya sürücü belgesi alınamayacağına dair rapor kaydı), taşıtın yerli katkı oranı ve parasal sınır bakımından uygunluğunun teyidi, ardından vergi dairesine başvurularak istisna uygulamasının talep edilmesi ve taşıtın engelli kişi adına tescili.
Talep reddedilirse ortaya bir idari işlem çıkıyor ve bu işlem yargı denetimine tabi. İzlenecek yol, vergi mahkemesinde iptal davası açılması; Adana'da açılacak davalar Adana Vergi Mahkemesi'nde görülüyor, istinaf mercii Adana Bölge İdare Mahkemesi.
İYUK m.7 uyarınca dava açma süresi vergi mahkemelerinde otuz gün. Süre, vergi ve benzeri malî yükümlerden doğan uyuşmazlıklarda tahakkuk, tebliğ, ödeme veya tescilin yapıldığı tarihi izleyen günden başlıyor. İdari uyuşmazlıklarda ise yazılı bildirimin yapıldığı tarihi izleyen gün esas alınıyor. Otuz günlük süre hak düşürücü nitelikte; kaçırıldığında aynı talep yeniden yapılsa bile ilk ret işlemi üzerinden dava açılamıyor. Dava açma süresi, ret işleminin ilgiliye tebliği ile işlemeye başlıyor.
Danıştay kararına dayanarak başvuru yapacak kişiler bakımından pratik bir not: yürütmenin durdurulması kararı, herkes için doğrudan uygulanan bir sonuç doğurmuyor. Karara dayanan bireysel başvurunun yapılması, reddi hâlinde de dava yoluna gidilmesi gerekiyor. İdari işlemlere karşı açılan davaların hukuki çerçevesi bu sürecin yürütüldüğü zemin.
İki Ayrı On Yıllık Süre Neden Karıştırılıyor?
Mevzuatta iki ayrı on yıllık süre var ve bunlar sürekli karıştırılıyor. Birincisi istisnadan yeniden yararlanma süresi, ikincisi ise istisnalı aracın vergisiz devredilebilmesi için beklenmesi gereken süredir. İkisi farklı olayları ve farklı sonuçları düzenler.

Birbirine karıştırılan iki ayrı on yıllık süre.
Aynı sayı iki ayrı kuralda geçtiği için uygulamada en sık karışan nokta bu.
Yeniden yararlanma süresi | Satış/devir yasağı süresi | |
|---|---|---|
Neyi sınırlar | Yeni bir araçta istisnadan tekrar yararlanmayı | Mevcut aracın ÖTV ödenmeden elden çıkarılmasını |
Başlangıcı | İlk iktisap tarihi | İlk iktisap tarihi |
İhlalin sonucu | Yeni alımda istisna uygulanmaz | Ödenmeyen ÖTV aranır |
İstisnası | — | Veraset yoluyla intikalde süre aranmaz |
Bir kişi aracını on yıl dolmadan ÖTV ödeyerek satabilir; bu, satış yasağını aşmanın yoludur. Ancak bu ödeme, yeniden yararlanma süresini sıfırlamaz. İki kuralın birbirinden bağımsız işlemesi, "ÖTV'yi ödeyip sattım, artık yeni araç alabilirim" beklentisini boşa çıkarıyor.
Sağlık Kurulu Raporunun İçeriği Neden Belirleyici?
İstisnadan yararlanmanın kapısı sağlık kurulu raporudur. Rapordaki engel oranı, engelin türü ve aracın özel tertibatlı olup olmayacağına ilişkin değerlendirme, hangi istisna hükmünün uygulanacağını doğrudan belirler. Eksik veya yanlış düzenlenmiş rapor, başvurunun reddine yol açar.
İstisna talebinin reddedildiği dosyaların önemli bölümü, engellilik oranından değil raporun ifade biçiminden kaynaklanıyor.
Yüzde doksanın altındaki oranlarda raporun, kişinin hareket ettirici aksamda özel tertibatlı taşıt kullanması gerektiğini açıkça belirtmesi aranıyor. Rapor yalnızca engellilik oranını gösteriyor, bu kaydı içermiyorsa istisna uygulanmıyor. Aynı sağlık kurulundan alınan, aynı orana sahip iki rapordan biri istisna sağlarken diğeri sağlamayabiliyor.
Bu nedenle rapor alınırken şu üç unsurun kontrol edilmesi gerekiyor:
Unsur | Neden |
|---|---|
Engellilik oranının rakamla yazılması | Yüzde doksan eşiği hangi rejimin uygulanacağını belirler |
Özel tertibat kaydının açık ifadesi | Yüzde doksan altı oranlarda istisnanın zorunlu şartı |
Raporun süreli mi sürekli mi olduğu | Süreli raporlarda geçerlilik tarihi işlem tarihini kapsamalı |
Raporun içeriği yetersizse itiraz yolu, sağlık kurulu kararına karşı ilgili mevzuatta öngörülen usul üzerinden işliyor; vergi dairesine yapılan başvurunun reddini beklemek gereksiz zaman kaybettiriyor.
Danıştay Kararına Dayanarak Ne Yapılabilir?
Yürütmenin durdurulması kararı benzer durumdaki mükellefler için doğrudan hak doğurmaz; kararın etkisi kural olarak o davanın tarafları bakımındandır. Buna karşılık aynı hukuki durumda bulunan bir mükellefin kendi adına açacağı davada bu karar güçlü bir dayanak oluşturur. İzlenecek yol aşağıdaki adımlardır.
Vergi dairesine başvurup ret alınması hâlinde, İYUK m.7 uyarınca otuz gün içinde vergi mahkemesinde dava açılması gerekir.
Yürütmenin durdurulması kararı, kendiliğinden herkese uygulanan bir sonuç doğurmuyor. Karardan yararlanmak isteyen kişinin izleyeceği yol şu adımlardan oluşuyor.
Durumun karar kapsamına girip girmediğinin tespiti. Aracın 27 Aralık 2024'ten önce iktisap edilmiş, beş yılın dolmuş ve aracın satılmış veya devredilmiş olması gerekiyor.
Vergi dairesine başvuru. Yeni alınacak taşıt için istisna uygulanması talep ediliyor; dilekçede Danıştay kararının esas numarası ve kapsamı belirtiliyor.
Ret hâlinde dava. Talep reddedilirse vergi mahkemesinde iptal davası açılıyor. Dava dilekçesinde yürütmenin durdurulması kararına dayanılıyor, ancak kararın esas hakkında verilmiş bir iptal kararı olmadığı da göz önünde tutuluyor.
Esas hakkındaki kararın takibi. Danıştay 7. Dairesi esas hakkında karar verdiğinde tablo değişebilir; bekleyen dosyalar bu karara göre şekillenecek.
Karar sürerken araç alımı yapılacaksa, istisnanın uygulanmama ihtimali baştan hesaba katılmalı. İstisna reddedilirse ÖTV'nin ödenmesi gerekiyor ve bu tutar araç bedelinin önemli bir bölümüne karşılık gelebiliyor.
Beklenmedik Sonuç Doğuran Üç Durum
Aracın hasar görmesi veya pert olması. İstisnayla alınan aracın kaza sonucu hurdaya ayrılması, on yıllık sürenin işlemesini durdurmuyor. Aracı elinden çıkan kişi, süre dolmadan yeni bir araçta istisnadan yararlanamıyor. Kazadan doğan araç değer kaybı, onarım bedeli ve pert farkı talepleri ise ÖTV istisnasından bağımsız işler; bu iki süreç birbirini etkilemez.
Aracın çalınması. Benzer biçimde, aracın çalınması da süreyi sıfırlamıyor. Bu hâller için mevzuatta özel bir istisna öngörülmemiş durumda.
İkinci bir engelli bireyin aynı hanede bulunması. İstisna kişiye bağlı; her engelli birey kendi adına ayrı ayrı yararlanabiliyor. Ancak tescilin engelli bireyin kendi adına yapılması zorunlu olduğu için, tek aracın iki kişinin istisnasını birleştirerek alınması mümkün değil.
İstisnayla Alınmış İkinci El Aracı Satın Almak
Piyasada "engelli aracı" olarak anılan ikinci el taşıtlar, alıcı bakımından ayrı bir risk taşır. Aracın ÖTV'si ödenmemiş olduğundan devir sırasında verginin doğup doğmadığı belirleyicidir: süre dolmadan yapılan devirde vergi yükümlülüğü gündeme gelir. Bu nedenle alıcının, ilk iktisap tarihini ve aracın hangi rejime tabi olduğunu satıştan önce ruhsat kaydı üzerinden teyit etmesi gerekir.
Aracın durumu | Alıcı bakımından sonuç |
|---|---|
İlk iktisaptan itibaren on yıl dolmuş | ÖTV aranmaz; normal ikinci el alım gibi işler |
On yıl dolmamış, satıcı ÖTV'yi ödeyerek satıyor | Vergi satıcı tarafından ödenir; ödemenin yapıldığı belgelenmeli |
On yıl dolmamış, ÖTV ödenmeden devir yapılıyor | Vergi sorumluluğu doğar; alım öncesinde çözülmesi gereken bir sorun |
Miras yoluyla intikal etmiş, mirasçı satıyor | İntikalde ÖTV aranmaz; sonraki satış ayrıca değerlendirilir |
Alıcının sözleşme öncesinde kontrol etmesi gereken üç veri var: aracın ilk iktisap tarihi, tescil belgesindeki istisna şerhi ve ÖTV'nin ödenip ödenmediğine ilişkin vergi dairesi kaydı. Bu üçü teyit edilmeden yapılan alımda, ödenmemiş verginin araç üzerinde takip edilmesi ihtimali bulunuyor.
Satıcı tarafında da simetrik bir risk var: aracını on yıl dolmadan satan engelli kişi, ödemesi gereken ÖTV'yi ödemiş olsa bile yeniden yararlanma süresini sıfırlamış olmuyor.
Vasi veya Veli Eliyle Başvuru Nasıl Yapılır?
Engelli kişi ayırt etme gücünden yoksun veya küçükse, istisna başvurusu vasi ya da veli eliyle yapılır. Bu hâlde aracın engelli kişi adına tescili ve fiilen onun kullanımına özgülenmesi aranır. Aracın başka amaçla kullanıldığının tespiti, istisnanın kaybına ve verginin geri alınmasına yol açar.
Engelli birey kısıtlıysa veya küçükse, işlemler kanuni temsilci eliyle yürüyor. Burada iki ayrı kural çakışıyor.
Vergi tarafında kural net: araç, veli veya vasi adına değil engelli bireyin kendi adına tescil edilmek zorunda. Tescil temsilci adına yapıldığında istisna uygulanmıyor.
Medeni hukuk tarafında ise vesayet altındaki kişinin malvarlığı üzerindeki tasarruflar denetime tabi. Aracın satılması veya devredilmesi, vesayet makamının iznine ihtiyaç doğurabiliyor. Bu izin alınmadan yapılan satış, hem özel hukuk hem vergi bakımından sorun üretiyor: satış geçersizlik tartışmasına açık hâle gelirken, ÖTV yönünden devir gerçekleşmiş sayılabiliyor.
Pratik sonuç şu: vesayet altındaki kişinin aracı satılacaksa, izin süreci satıştan önce tamamlanmalı. Sıralamanın tersine çevrilmesi, düzeltilmesi güç bir durum yaratıyor.
Esas Hakkındaki Karar Sonrası Ne Olabilir?
Danıştay'ın esas hakkındaki kararı üç yönde çıkabilir: tebliğ hükmünün iptali, davanın reddi veya kısmi iptal. Her senaryo, bekleyen başvurular ve derdest davalar bakımından farklı sonuç doğurur; bu nedenle dosyaların karar çıkana kadar canlı tutulması önem taşır.
Danıştay 7. Dairesi esas hakkında karar verdiğinde tablo değişecek. Şu anda bekleyen dosyalar bakımından üç ihtimal var.
Senaryo | Sonuç | Bekleyen dosyalara etkisi |
|---|---|---|
Tebliğ hükmü iptal edilir | Geçmişe uygulama son bulur | 27.12.2024 öncesi alıp satanlar bakımından beş yıllık rejim geçerli olur |
İptal istemi reddedilir | Yürütmenin durdurulması kalkar | On yıl kuralı bu grup için de işlemeye devam eder |
Kısmî iptal | Belirli hâller ayrılır | Her dosyanın kendi tarihlerine göre değerlendirilmesi gerekir |
Engelli ÖTV muafiyeti 10 yıl kuralı bakımından bu belirsizlik, karar beklenirken yapılacak araç alımını riskli kılıyor. İstisna uygulanmadan alım yapılıp sonradan iade talep edilmesi de mümkün değil; istisna, satın alma anında uygulanan bir mekanizma.
Bekleyen dosyası olanlar bakımından izlenecek yol, dava açma süresini kaçırmamak ve esas hakkındaki kararı beklemek. Süre kaçırıldığında, esas hakkında lehe karar çıksa bile o dosya bakımından sonuç doğurmuyor.
Sık Yapılan Altı Hata
Aşağıdaki hatalar, başvuruların reddine veya hak kaybına en sık yol açan noktalardır. Her biri için sonucu ve doğru davranış birlikte gösterilmiştir.
1. "On yıl kuralı iptal edildi" sanmak. Danıştay'ın verdiği karar yürütmenin durdurulması; esas hakkında iptal kararı değil. Dava sürüyor, sonuç değişebilir. Bu farkı bilmeden yapılan araç alımı geri dönülmez zarar doğurabiliyor.
2. Kararın kapsamını geniş yorumlamak. Durdurulan ibare, beş yılı doldurup aracını satan kişilere ilişkin. Aracını hâlâ elinde tutan kişi bakımından kararın doğrudan hükmü yok.
3. Yerli katkı oranını kontrol etmemek. Parasal sınırı karşılayan bir araç, yerli katkı oranı yüzde kırkın altındaysa istisnadan yararlanamıyor. Bu bilgi sözleşme öncesinde yazılı olarak alınmalı.
4. Parasal sınırı liste fiyatı üzerinden hesaplamak. Sınır, vergiler dâhil nihai bedele göre uygulanıyor ve bir kuruş aşım tüm istisnayı ortadan kaldırıyor.
5. Aracı veli veya vasi adına tescil ettirmek. Küçükler bakımından tescil, engelli bireyin kendi adına yapılmak zorunda.
6. Ret işleminden sonra dava süresini kaçırmak. Süre tebliğle işlemeye başlıyor; yeniden başvuru yapmak geçen süreyi geri getirmiyor.
İstisna Başvurusunun Süreci: Adım Adım
Engelli araç ÖTV istisnası başvurusu altı adımda ilerler. Sağlık kurulu raporu sürecin kapısıdır; rapordaki engel oranı ve türü hangi istisna hükmünün uygulanacağını doğrudan belirler.
Sağlık kurulu raporunun alınması — Yetkili hastaneden; engel oranı ve türü belirtilir
İstisna türünün belirlenmesi — Özel tertibatlı araç mı, doğrudan istisna mı
Araç seçimi — ÖTV matrahının yıllık üst limiti aşmaması ve yerli katkı şartı kontrol edilir
Vergi dairesine başvuru — Rapor, kimlik ve araç bilgileriyle
İstisna belgesinin alınması — Onay hâlinde düzenlenir
Tescil — Araç engelli kişi adına tescil edilir; devir kısıtı bu tarihten işler
Sonuç
7537 sayılı Kanun'un getirdiği engelli ÖTV muafiyeti 10 yıl kuralı, önceki beş yıllık süreyi ikiye katladı ve yüzde kırk yerli katkı oranı şartı getirdi. Kuralın kendisi tartışmalı değil; tartışma, 27 Aralık 2024'ten önce araç almış kişilere uygulanmasında.
Danıştay 7. Dairesi'nin E.2025/400 sayılı kararı, beş yılı doldurup aracını satmış kişiler bakımından tebliğdeki ilgili ibarenin yürütmesini durdurdu. Karar hukuki güvenlik, hukuk devleti ve geçmişe yürüme yasağına dayanıyor. Ancak bu bir iptal kararı değil ve kapsamı dar; aracını elinde tutanlar ile 27 Aralık 2024'ten sonra alım yapanlar bakımından on yıl kuralı işlemeye devam ediyor.
Karardan yararlanmak isteyen kişinin bireysel başvuru yapması, reddi hâlinde dava yoluna gitmesi gerekiyor; yürütmenin durdurulması kendiliğinden herkese uygulanan bir sonuç doğurmuyor.
Bu makale genel bilgilendirme amacıyla hazırlanmıştır ve hukuki tavsiye niteliği taşımaz. Vergi istisnalarında sonuç, sağlık kurulu raporunun içeriğine, taşıtın teknik özelliklerine ve işlem tarihlerine göre değişir; somut durumunuz için bir hukuk profesyoneliyle görüşmeden adım atmamanız önerilir.
Hakkında
Bu makale Adana Barosu'na kayıtlı avukatlar tarafından hazırlanmıştır.
Genel bilgilendirme amaçlıdır; somut olayınız için bir hukuk profesyoneliyle görüşmeniz tavsiye edilir. Bu içerik avukat-müvekkil ilişkisi oluşturmaz ve Türkiye Barolar Birliği Reklam Yasağı Yönetmeliği'ne uygun olarak yayımlanmıştır.
Sık Sorulan Sorular
Engelli ÖTV muafiyeti 10 yıl kuralı ne zaman başladı?
ÖTV istisnası 5 yıl mı 10 yıl mı?
Danıştay kararı tam olarak neyi durdurdu?
Danıştay kararının esas numarası nedir?
Aracımı hâlâ satmadım, karardan yararlanır mıyım?
2026'da engelli araç ÖTV limiti kaç TL?
Sürücü belgesi alamayan ortopedik engelliler istisnadan yararlanabilir mi?
%90 üzeri engel oranında ehliyet gerekir mi?
%90 altı engel oranında hangi şartlar var?
Araç kimin adına tescil edilir?
İstisnalı aracı üçüncü bir kişi kullanabilir mi?
Aracı on yıl dolmadan satarsam ne olur?
Talebim reddedilirse ne yapabilirim?
Yorumlar
Yorum Yapın
E-posta adresiniz yayınlanmaz. Yorumunuz moderasyon onayından sonra görünecektir.


