


Maaş haczinde en sık karıştırılan nokta, dörtte birlik oranın ne anlama geldiğidir. Cevap borçlunun hangi statüde çalıştığına göre değişir. İş sözleşmesiyle çalışan bir işçi bakımından kural nettir: aylık ücretin dörtte birinden fazlası haczedilemez. Bu, 4857 sayılı İş Kanunu m.35 ile 6098 sayılı Türk Borçlar Kanunu m.410'un koyduğu bir üst sınırdır.
Genel hüküm olan 2004 sayılı İcra ve İflâs Kanunu m.83 ise sınırı öbür uçtan çizer: icra müdürü, borçlu ve ailesinin geçimi için gerekli miktarı düştükten sonra kalanı haczeder; ancak "haczolunacak miktar bunların dörtte birinden az olamaz". Burada dörtte bir, alt sınırdır.
İki hüküm bir arada uygulandığında işçi bakımından sonuç tektir: kesinti kural olarak ücretin dörtte biri kadardır. Alt sınır da üst sınır da aynı orana denk gelir. Nafaka alacakları ise bu düzenin dışında kalır.
Aşağıda önce ücret haczinin kuralları, ardından emekli aylığı rejimi ve 2025 tarihli İçtihadı Birleştirme kararı, sonra işverenin yükümlülükleri ile itiraz yolları ele alınmaktadır.
İşçi Ücretinden Ne Kadar Kesilir?
Sorunun cevabı üç ayrı kanun hükmünün birlikte okunmasıyla çıkar. Metinler şunlardır.
4857 sayılı İş Kanunu m.35 (Ücretin saklı kısmı): "İşçilerin aylık ücretlerinin dörtte birinden fazlası haczedilemez veya başkasına devir ve temlik olunamaz. Ancak, işçinin bakmak zorunda olduğu aile üyeleri için hakim tarafından takdir edilecek miktar bu paraya dahil değildir. Nafaka borcu alacaklılarının hakları saklıdır."
6098 sayılı Türk Borçlar Kanunu m.410 (Ücret alacağının haczi, devri ve rehnedilmesi): "İşçilerin ücretinin dörtte birinden fazlası haczedilemez, başkasına devredilemez ve rehnedilemez. Ancak, işçinin bakmakla yükümlü olduğu aile bireyleri için hâkim tarafından takdir edilecek miktar, bu orana dâhil değildir. Nafaka alacaklılarının hakları saklıdır. Gelecekteki ücret alacaklarının devredilmesi veya rehnedilmesi geçersizdir."
2004 sayılı İcra ve İflâs Kanunu m.83 (Kısmen haczi caiz olan şeyler): "Maaşlar, tahsisat ve her nevi ücretler, intifa hakları ve hasılatı, ilâma müstenit olmayan nafakalar, tekaüt maaşları, sigortalar veya tekaüt sandıkları tarafından tahsis edilen iratlar, borçlu ve ailesinin geçinmeleri için icra memurunca lüzumlu olarak takdir edilen miktar tenzil edildikten sonra haczolunabilir. Ancak haczolunacak miktar bunların dörtte birinden az olamaz. Birden fazla haciz var ise sıraya konur. Sırada önde olan haczin kesintisi bitmedikçe sonraki haciz için kesintiye geçilemez."
İki düzenleme birbirini dışlamaz; farklı yönlerden sınırlar.
Hüküm | Sınırın yönü | Anlamı |
|---|---|---|
İİK m.83 | Alt sınır | Haczedilecek miktar dörtte birden az olamaz |
4857 m.35 | Üst sınır | İşçinin aylık ücretinin dörtte birinden fazlası haczedilemez |
TBK m.410 | Üst sınır | İşçi ücretinin dörtte birinden fazlası haczedilemez, devredilemez, rehnedilemez |
İşçi bakımından 4857 m.35 ve TBK m.410 özel hüküm niteliğindedir ve genel hüküm olan İİK m.83'ün önüne geçer. Bu nedenle bir işçinin ücretinden dörtte birden fazla kesinti yapılması hukuka aykırıdır; böyle bir kesinti karşısında şikâyet yoluna gidilmelidir. Yaygın olarak duyulan "dörtte bir aslında taban orandır, daha fazlası kesilebilir" söylemi, iş sözleşmesiyle çalışanlar bakımından doğru değildir.
Kesinti, ücretin brütü üzerinden değil, kanuni kesintiler düşüldükten sonraki net ücret üzerinden hesaplanır. Hesaplama örnek üzerinden şöyle işler: net ücreti 40.000 TL olan bir işçinin maaşından aylık en fazla 10.000 TL kesilebilir; kalan 30.000 TL işçiye ödenir.
Kim Hangi Rejime Tabidir?
Maaş haczinde uygulanacak oran, hem borçlunun statüsüne hem de alacağın türüne bağlıdır. Aşağıdaki tablo dört ana durumu gösterir.
Borçlunun durumu | Uygulanan hüküm | Kesinti sınırı |
|---|---|---|
İş sözleşmesiyle çalışan işçi | 4857 m.35 ve TBK m.410 | En fazla dörtte bir |
Hizmet sözleşmesine tabi diğer çalışanlar | TBK m.410 | En fazla dörtte bir |
Memur ve İİK m.83'te sayılan diğer maaş, tahsisat ve irat sahipleri | İİK m.83 | Geçim payı düşülür; dörtte birden az olamaz |
Kamu alacağı (vergi, prim) takibi | 6183 m.71 | Üçte birinden çok, dörtte birinden az olamaz |
Üçüncü satır uygulamada yanlış anlaşılmaya açıktır. İİK m.83 metninde bir üst sınır bulunmadığından, işçi statüsünde olmayan borçlular bakımından teorik olarak dörtte birden fazlasının haczi mümkündür. Buna karşılık icra müdürlükleri, geçim payının ayrıca hesaplanmasındaki güçlük nedeniyle uygulamada çoğunlukla doğrudan dörtte bir oranını uygular. Borçlu, geçim koşullarını belgeleyerek bu takdire karşı şikâyet yoluna gidebilir; ancak kesinti, kanunun açık hükmü karşısında dörtte birin altına indirilemez.
Asgari ücret bakımından mutlak bir haczedilmezlik kuralı yoktur. Asgari ücretle çalışan bir işçinin ücretinden de dörtte bir oranında kesinti yapılır. Tek istisna, aşağıda ele alınan nafaka alacaklarıdır. Kamu alacağı takibinde ise ayrı bir koruma bulunur: 6183 sayılı Kanun m.71/2 uyarınca asgari ücreti aşmayan aylık gelirlerin onda birinden fazlası haczedilemez.
Hangi Ödeme "Ücret" Sayılır?
Dörtte birlik koruma yalnızca ücret niteliğindeki ödemelere uygulanır. Ücret sayılmayan ödemelerde bu sınır işlemez ve ödemenin tamamı hacze konu olabilir. Ayrım, borçlu açısından en ağır sonuçları doğuran noktadır.
Ücret sayılan ve kısmen haczedilebilen ödemeler:
Ödeme | Değerlendirme |
|---|---|
Aylık çıplak ücret | Ücret; en fazla dörtte biri haczedilir |
Fazla çalışma ücreti | Ücret; en fazla dörtte biri haczedilir |
Prim ve ikramiye | Yargıtay uygulamasında ücret eki sayılır; en fazla dörtte biri haczedilir |
Yüzde usulü ücret ve bahşişler | Ücret; en fazla dörtte biri haczedilir |
Yol ve yemek yardımı | Ücret eki sayıldığı ölçüde en fazla dörtte biri haczedilir |
Ücret sayılmayan veya özel bir korumaya tabi ödemeler:
Ödeme | Değerlendirme |
|---|---|
Yargıtay uygulamasında ücret sayılmaz; dörtte birlik koruma uygulanmaz | |
İhbar tazminatı | Yargıtay uygulamasında ücret sayılmaz; dörtte birlik koruma uygulanmaz |
Yıllık izin ücreti | Niteliği tartışmalıdır; uygulamada farklı değerlendirmelerle karşılaşılabilir |
6772 sayılı Kanun kapsamındaki ilave tediye | Anılan Kanun m.4 uyarınca borç için haczedilemez |
İşsizlik ödeneği | Kural olarak haczedilemez; nafaka borçları bu korumanın dışındadır |
Geçici iş göremezlik ödeneği | Kural olarak haczedilemez; nafaka borçları bu korumanın dışındadır |
Kıdem ve ihbar tazminatının dörtte birlik korumadan yararlanmaması, işten ayrılırken beklenmedik sonuçlar doğurur: birikmiş icra dosyası bulunan bir işçinin tazminatı, dosya bakiyesi ölçüsünde tamamen kesilebilir. Kıdem tazminatının hangi fesih hâllerinde doğduğu ayrı bir konudur ve kıdem tazminatı şartları başlığı altında ele alınmaktadır. Buradaki mesele, doğmuş bir tazminatın haczedilebilirliğidir.
Fazla çalışma ücretinin ücrete dâhil olması, bu alacağın ispatını da haciz bakımından önemli hâle getirir; konunun ispat boyutu için fazla mesai alacağı ispatı başlığına bakılabilir.
Hangi Ödemeler Hiç Haczedilemez?
Bazı mal, hak ve ödemeler oran gözetilmeksizin haciz dışıdır. Bunların bir kısmı İİK m.82'de, bir kısmı ise özel kanunlarda düzenlenmiştir.
İİK m.82 kapsamındaki mal ve haklardan bazıları:
Mal veya hak | Dayanak |
|---|---|
Borçlunun ve ailesinin geçimi için gerekli eşya | İİK m.82 |
Borçlunun hâline münasip evi | İİK m.82 |
Mesleği için gerekli alet ve edevat | İİK m.82 |
Öğrenci bursları | İİK m.82 |
Borçlu ve ailesinin iki aylık yiyecek ve yakacakları | İİK m.82 |
Özel kanunlarda haciz dışı bırakılan ödemeler:
Ödeme | Dayanak | İstisnası |
|---|---|---|
Gelir, aylık ve ödenekler (emekli aylığı dâhil) | 5510 s.K. m.93 | Kurumun m.88 kapsamındaki alacakları ve nafaka borçları |
Geçici iş göremezlik ödeneği | 5510 s.K. m.93 | Aynı istisnalar |
İşsizlik ödeneği | 4447 s.K. m.50 | Nafaka borçları |
65 yaş, yaşlılık ve engelli aylıkları | 2022 s.K. | İstisna öngörülmemiştir; kişinin rızası bulunsa dahi haczedilemez |
İlave tediye | 6772 s.K. m.4 | Kanun metninde ayrıca istisna sayılmamıştır |
Bu korumaların tamamı mutlak değildir. 4447 sayılı Kanun m.50 işsizlik ödeneğinin nafaka borçları dışında haczedilemeyeceğini öngörür; yani nafaka alacağı için işsizlik ödeneğine haciz konulabilir. Aynı biçimde 5510 sayılı Kanun m.93, gelir, aylık ve ödenekleri Kurumun m.88 kapsamındaki alacakları ile nafaka borçları dışında haciz dışı tutar. Buna karşılık 2022 sayılı Kanun uyarınca bağlanan aylıklar, kişinin rızası bulunsa dahi haczedilemez.
Kesinti oranını sözleşmeyle değiştirmek de mümkün değildir. İİK m.83/a uyarınca, İİK m.82 ve m.83'te yazılı mal ve hakların haczolunabileceğine dair önceden yapılan anlaşmalar muteber değildir. TBK m.410'un ikinci fıkrası da gelecekteki ücret alacaklarının devredilmesini veya rehnedilmesini geçersiz sayar. Bu iki hüküm, aşağıda ele alınan muvafakat tartışmasının da temelini oluşturur.
Nafaka Alacağı Neden Ayrıcalıklı?
Nafaka alacağı maaş haczinde ayrı bir rejime tabidir. Hem 4857 m.35 hem TBK m.410, dörtte birlik sınırı düzenledikten sonra "nafaka alacaklılarının hakları saklıdır" diyerek bu alacağı sınırın dışında bırakır. 5510 m.93 ve 4447 m.50 de nafaka borçlarını açık istisna olarak sayar.
Yargıtay'ın yerleşik uygulamasında ikili bir ayrım yapılır. İşleyen (cari) nafaka, dörtte birlik sınıra bağlı olmaksızın maaştan öncelikle kesilir. Geçmiş dönemden birikmiş nafaka alacağı ise adi alacak gibi sıraya girer ve kalan tutarın dörtte biri üzerinden tahsil edilir.
Konu | İşleyen (cari) nafaka | Birikmiş nafaka | Diğer alacaklar |
|---|---|---|---|
Dörtte birlik sınır | Uygulanmaz | Uygulanır | Uygulanır |
Sıra | Önce kesilir | Sıraya girer | Sıraya girer |
Emekli aylığından tahsil | Mümkün | Mümkün | Kural olarak mümkün değil |
İşsizlik ödeneğinden tahsil | Mümkün | Mümkün | Mümkün değil |
Uygulamadaki sıralama şu şekilde işler: borçlunun maaşı üzerinde önceden başka bir alacaklının haczi varken nafaka alacaklısı da haciz talep ederse, önce işleyen nafaka kesilir; kalan tutarın dörtte biri ise sırada önde olan alacaklıya ödenir. Bu nedenle talep dilekçesinde işleyen ve birikmiş nafakanın ayrı ayrı gösterilmesi, sıra ve oran tartışmasını baştan önler.
Nafakanın miktarının hangi ölçütlere göre belirlendiği ayrı bir konudur; bu konuda boşanma davasında nafaka nasıl belirlenir başlığı ayrıntı içerir.
Birden Fazla Haciz Varsa Ne Olur?
İİK m.83/2 uyarınca birden fazla haciz varsa sıraya konur; sırada önde olan haczin kesintisi bitmedikçe sonraki haciz için kesintiye geçilemez. Üç ayrı dosya için üç ayrı çeyrek kesilmesi hukuka aykırıdır ve işverenin sorumluluğunu doğurur.
Yanlış uygulama | Doğru uygulama |
|---|---|
Üç ayrı dosya için üç ayrı çeyrek kesilmesi | Tek çeyrek kesilir, dosyalar sıraya girer |
Sonraki dosyaya eşzamanlı ödeme yapılması | Önceki dosya kapanmadan sonrakine geçilmez |
İşverenin sıralamayı kendi belirlemesi | Birden fazla haciz bulunması hâlinde hacizler sıraya konur; sırada önde olan haczin kesintisi tamamlanmadan sonraki haciz için kesintiye geçilemez. |
İşverenin birden fazla haciz müzekkeresi karşısında yapması gereken, her yeni müzekkereye cevap verirken önceki hacizleri ve dosyanın sıradaki yerini bildirmektir. Sıralamanın yanlış uygulanması, işverenin sorumluluğunu doğurur.
Emekli Maaşı Haczedilebilir mi? Kural ve Üç İstisna
5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.93/1 şu hükmü taşır: "Bu Kanun gereğince sigortalılar ve hak sahiplerinin gelir, aylık ve ödenekleri... devir ve temlik edilemez. Gelir, aylık ve ödenekler; 88 inci maddeye göre takip ve tahsili gereken alacaklar ile nafaka borçları dışında haczedilemez."
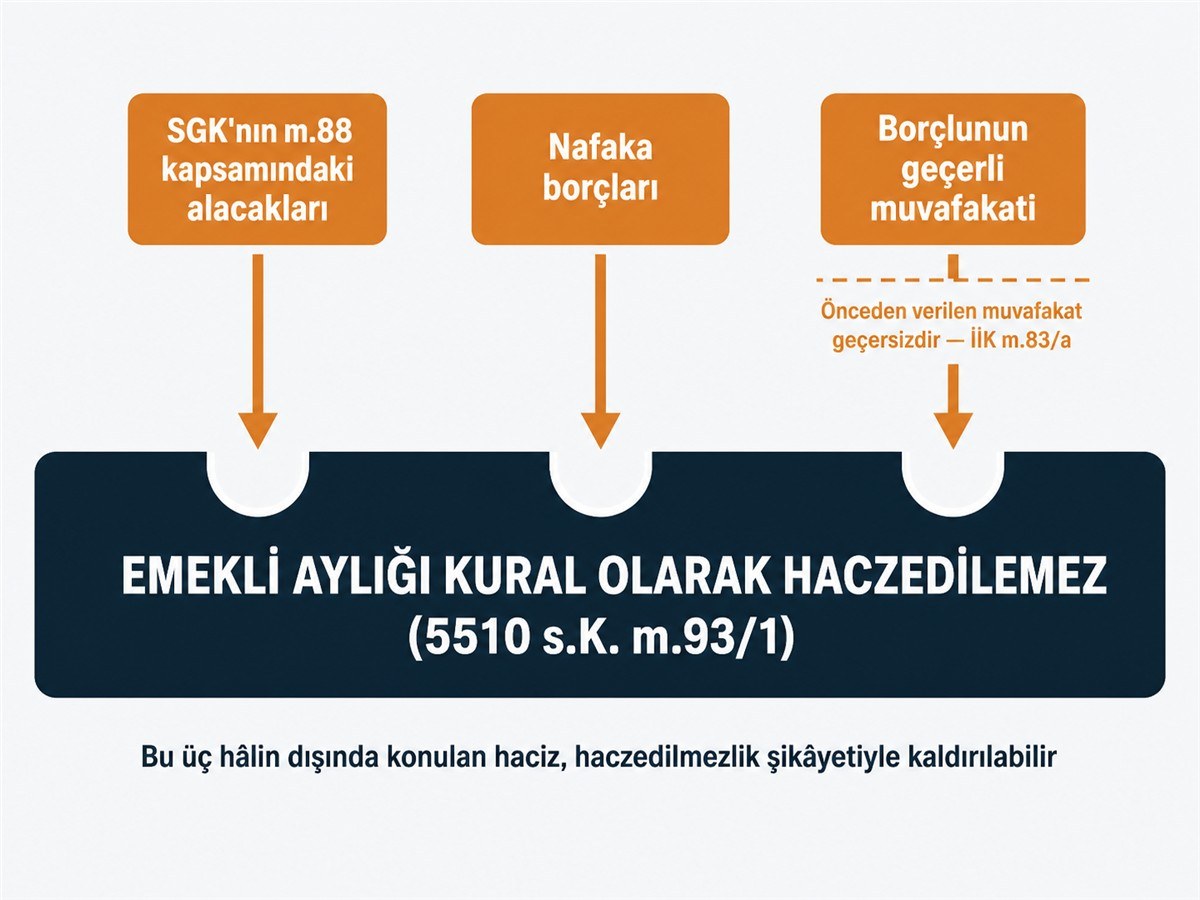
Emekli aylığının haczedilemezliği kuralı ve üç istisnası.
Aynı fıkra devamında, haczi yasaklanan gelir, aylık ve ödeneklerin haczine ilişkin taleplerin, borçlunun muvafakati bulunmaması hâlinde icra müdürü tarafından reddedileceğini öngörür.
Hâl | İcra dairesince haciz mümkün mü |
|---|---|
Adi alacak (kredi, kredi kartı, senet, fatura) | Hayır |
Sosyal Güvenlik Kurumu'nun m.88 kapsamındaki alacakları | Evet |
Nafaka borcu | Evet |
Borçlunun geçerli muvafakati | Evet |
Vergi borcu | Aylığın hangi kanuna göre bağlandığına göre değişir; tartışmalıdır |
Kurumun kendi alacakları bakımından da sınırsız bir kesinti söz konusu değildir. 5510 sayılı Kanun m.96 uyarınca yersiz ödemelerin geri alınmasında gelir ve aylıklardan yapılacak kesinti oranı yüzde yirmi beş olarak belirlenmiştir.
Vergi borcu bakımından durum tek yönlü değildir. Sosyal Güvenlik Kurumu tarafından 5510 sayılı Kanun kapsamında ödenen aylıklarda m.93'teki haciz yasağı esas alınır. Buna karşılık idarenin ve öğretinin bir kısmı, 5434 sayılı Emekli Sandığı Kanunu kapsamında ödenen aylıklar ile 5510 kapsamı dışında kalan kaynaklardan bağlanan aylıklar bakımından 6183 sayılı Kanun m.71'in uygulanabileceğini kabul etmektedir. Bu nedenle vergi borcu nedeniyle konulan bir hacizde, önce aylığın hangi mevzuata göre bağlandığının tespit edilmesi gerekir.
Emekli aylığının banka hesabına yatmış olması, icra haczi bakımından korumayı ortadan kaldırmaz. Aylığın hesaba geçmesiyle sıradan bir mevduata dönüştüğü ve haczedilebileceği yönündeki uygulama, aylığın kaynağı belirlenebildiği ölçüde yerinde değildir.
Kredi Sözleşmesindeki Muvafakat: 2025 İçtihadı Birleştirme Kararı Ne Değiştirdi?
Bu başlık, alanın en çok karıştırılan konusudur. Karışıklığın sebebi, birbirinden tamamen farklı iki işlemin aynı adla anılmasıdır: icra dairesince konulan haciz ile bankanın kendi alacağı için hesaba koyduğu bloke. İkisi ayrı hukuki rejime tabidir.
Birinci hâl — icra dairesince haciz. Emekli aylığına icra dairesi eliyle haciz konulabilmesi için 5510 m.93 uyarınca borçlunun muvafakati aranır. Ancak İİK m.83/a, haczedilmezlikten önceden feragat anlamına gelen anlaşmaları geçersiz saydığından, kredi sözleşmesi imzalanırken peşinen verilmiş bir muvafakat bu hacze dayanak yapılamaz. Muvafakatin geçerli sayılabilmesi için haciz işlemi sırasında veya sonrasında verilmiş olması gerekir.
İkinci hâl — bankanın blokesi. Banka, icra takibine girişmeden, kredi sözleşmesindeki talimata dayanarak emekli aylığının yattığı hesaptan tahsilat yapıyorsa mesele artık icra hukukunun değil, sözleşme ve tüketici hukukunun konusudur. Bu noktada Yargıtay daireleri arasında yıllarca süren görüş ayrılığı, Yargıtay İçtihatları Birleştirme Büyük Genel Kurulu'nun 21 Mart 2025 tarihli, E.2022/2, K.2025/1 sayılı kararıyla giderilmiştir. Karar, Resmî Gazete'nin 17 Temmuz 2025 tarihli ve 32958 sayılı nüshasında yayımlanmıştır.
Kararda içtihat, "tüketici kredisi nedeniyle verilen hapis, takas, mahsup ve benzeri onay ve rıza talimatları nedeniyle bankanın emekli maaşına doğrudan bloke koymasının mümkün olduğu" yönünde birleştirilmiştir. Karar, henüz cebrî icra aşamasına geçilmemiş uyuşmazlıkları kapsar; takip kesinleştikten sonra icra dairesince yapılacak haciz işlemleri kararın konusu dışındadır.
Ölçüt | İcra dairesince haciz | Bankanın blokesi |
|---|---|---|
İşlemi yapan | İcra müdürlüğü | Banka |
Dayanak | 5510 m.93 ve İİK m.83, m.83/a | Kredi sözleşmesindeki rıza ve talimat |
Sözleşme anındaki muvafakat | Geçersiz (İİK m.83/a) | Geçerli (YİBBGK 2025/1) |
Geçerli muvafakat anı | Haciz sırasında veya sonrasında | Kredi sözleşmesi kurulurken |
Başvurulacak yol | İcra mahkemesine şikâyet | Tüketici mahkemesi veya tüketici hakem heyeti |
Kararda rızanın açık ve yazılı olması aranmaktadır. Rızanın kapsamı, hangi borç için verildiği ve tüketiciye gerçekten açıklanıp açıklanmadığı ise somut olayda tartışma konusu olmayı sürdürmektedir. Türkiye Barolar Birliği, kararın sosyal güvenlik hakkı bakımından doğurduğu sonuçlara kamuoyuna yaptığı açıklamayla itiraz etmiştir.
Pratik sonuç şudur: emekli aylığından kesinti yapıldığını fark eden kişinin ilk işi, kesintinin kaynağını belirlemektir. Kesinti bir icra müdürlüğü müzekkeresine dayanıyorsa 5510 m.93 ve İİK m.83/a çerçevesinde icra mahkemesine şikâyet yolu açıktır. Kesinti bankanın kendi işlemi ise, tartışma sözleşmedeki rızanın kapsamı ve geçerliliği üzerinden yürütülür.
Banka Hesabındaki Maaşın Haczi
Maaşın banka hesabına yatması, hesabın tümüyle haczedilebilir hâle geldiği anlamına gelmez. Bankaya İİK m.89 uyarınca gönderilen üçüncü kişi haciz ihbarnamesi üzerine hesaptaki tutarın tamamına bloke konulması sık karşılaşılan bir uygulamadır; hesabın maaş hesabı olduğunun ortaya konması hâlinde blokenin kaldırılması veya kanuni orana indirilmesi talep edilebilir.
Durum | Değerlendirme |
|---|---|
Hesapta yalnızca o ayın ücreti var | Ücret haczi rejimi uygulanır; tamamı haczedilemez |
Hesapta ücret ve başka kaynaklı para karışık | Ücret kaynaklı kısmın belirlenmesi gerekir |
Hesapta yalnızca emekli aylığı var | İcra haczi bakımından kural olarak haczedilemez |
Önceki aylardan biriken tutar | Niteliğin değişip değişmediği tartışmalıdır; somut olaya göre değerlendirilir |
Bankanın kendi alacağı için koyduğu bloke | Haciz değildir; sözleşmedeki rıza üzerinden değerlendirilir |
Şikâyet dilekçesine hesap dökümünün ve ödemenin kaynağını gösteren belgenin eklenmesi gerekir. Emekli aylığı bakımından Sosyal Güvenlik Kurumu'ndan alınacak aylık bağlama ve ödeme belgesi, ücret bakımından ise bordro ile banka açıklaması bu işlevi görür.
Vergi ve SGK Borçlarında Maaş Haczi Farklı mı İşler?
Vergi ve prim borçları icra dairesi üzerinden değil, 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun uyarınca doğrudan alacaklı idarece takip edilir. Bu takipte de maaşın tamamı haczedilemez.
6183 sayılı Kanun m.71 şu düzeni kurar: aylıklar, ödenekler, her çeşit ücretler ve benzeri gelirler kısmen haczolunabilir; haczolunacak miktar bunların üçte birinden çok, dörtte birinden az olamaz. Aynı maddenin ikinci fıkrasına göre asgari ücreti aşmayan aylık gelirlerin onda birinden fazlası haczedilemez.
Burada kritik bir kesişme vardır. Borçlu iş sözleşmesiyle çalışan bir işçi ise, 6183 m.71 üçte bire kadar kesintiye izin verse dahi 4857 m.35 özel hükmü karşısında kesinti yine dörtte biri aşamaz. Sosyal Güvenlik Kurumu'nun 6183 sayılı Kanun kapsamındaki takip işlemlerine ilişkin düzenlemelerinde de 4857 m.35'e atıfla işçilerin aylık ücretlerinin dörtte birinden fazlasının haczedilemeyeceği esas alınmaktadır.
İki rejim arasındaki diğer farklar şunlardır:
Ölçüt | İcra takibi (İİK) | Kamu alacağı takibi (6183) |
|---|---|---|
Takibi yürüten | İcra dairesi | Alacaklı idare (vergi dairesi, SGK) |
Haciz yazısı | İcra müdürlüğü müzekkeresi | İdarenin haciz bildirisi |
Ödeme emrine itiraz süresi | Takip türüne göre değişir | Tebliğden itibaren on beş gün (6183 m.58) |
Vergi alacaklarında merci | — | Vergi mahkemesi |
SGK prim ve diğer alacaklarında merci | — | Yetkili iş mahkemesi (5510 m.88) |
Son iki satır uygulamada sıkça atlanır. Kamu alacağına dayanan bir haciz için icra mahkemesine şikâyette bulunulması, başvurunun görev yönünden reddine yol açar ve bu sırada görevli mahkemede dava açma süresi kaçırılabilir. Vergi dairesinin takibinde görevli mahkeme vergi mahkemesi iken, Sosyal Güvenlik Kurumu'nun 5510 sayılı Kanun m.88 kapsamındaki prim ve diğer alacaklarının 6183 sayılı Kanuna göre takip ve tahsilinden doğan uyuşmazlıklar, kanunda öngörülen istisnalar saklı olmak üzere iş mahkemelerinde görülür. Bu nedenle haciz yazısının kimden geldiğinin ilk anda belirlenmesi gerekir.
Bir borçlu hakkında hem icra takibi hem kamu alacağı takibi bulunması hâlinde kesintiler aynı maaş üzerinden yapılır. Toplam kesintinin kanuni sınırı aşması hâlinde, aşan kısım için yukarıdaki ayrıma göre icra mahkemesine veya ilgili yargı merciine başvurulmalıdır.
İşverenin Maaş Haczinde Yükümlülükleri Nelerdir?
İşveren maaş haczinde taraf değil, sorumlu bir üçüncü kişidir. Yükümlülükleri İİK m.355 ve devamında düzenlenmiştir.
Yükümlülük | İçerik | Aykırılığın sonucu |
|---|---|---|
Müzekkereye cevap | Haczin uygulandığını ve borçlunun ücret miktarını en geç bir hafta içinde bildirmek (İİK m.355) | Sorumluluk ve cezai takibat |
Kesinti yapmak | Borç bitinceye kadar müzekkere uyarınca ve sıraya uygun kesinti yapmak | Kesilmeyen tutardan şahsen sorumluluk |
Kesintiyi göndermek | Kesilen tutarı gecikmeksizin icra dairesine göndermek | Gönderilmeyen tutardan şahsen sorumluluk |
Değişiklikleri bildirmek | Ücretteki değişiklikleri ve işten ayrılışı derhal icra dairesine bildirmek (İİK m.355) | Sorumluluk |
Sıralamayı bildirmek | Birden fazla haciz varsa sırayı bildirmek | Yanlış sıralamadan sorumluluk |
Yaptırım ağırdır. İİK m.356 uyarınca, kesilmeyen veya gönderilmeyen para ayrıca mahkemeden hüküm alınmasına gerek kalmaksızın icra dairesince bu kişilerin maaşlarından veya sair mallarından alınır; işverenin borçluya rücu hakkı saklıdır. İİK m.357'ye göre ise, icra dairesinin kanuna uygun tebliğ ve emirlerini makbul bir sebep olmaksızın yerine getirmeyenler hakkında Cumhuriyet savcılığınca doğrudan takibat yapılır.
Sorumluluk çift yönlüdür. Kanunun öngördüğünden fazla kesinti yapan işveren de işçiye karşı sorumlu hâle gelir. Bu nedenle işverenin müzekkereyi dikkatle okuması ve tereddüt hâlinde icra dairesinden yazılı açıklama istemesi yerinde olur. Takibin genel işleyişi için icra hukuku, işçilik alacaklarının çerçevesi için iş hukuku başlıklarına bakılabilir.
Maaş Haczine Nasıl İtiraz Edilir?
Maaş haczine karşı başvurulacak yol, itirazın konusuna göre değişir. Bu ayrım, en sık yapılan usul hatasının kaynağıdır.
İtirazın konusu | Başvurulacak yol | Merci | Süre |
|---|---|---|---|
Oranın yanlış hesaplanması, sıranın yanlış uygulanması | Şikâyet | İcra mahkemesi | Öğrenmeden itibaren 7 gün (İİK m.16) |
Ücret dışı bir ödemeye haciz konulması | Şikâyet | İcra mahkemesi | Öğrenmeden itibaren 7 gün |
Emekli aylığının haczi (5510 m.93) | Haczedilmezlik şikâyeti | İcra mahkemesi | Süresiz |
Borcun bulunmadığı, ödendiği veya zamanaşımı | Takibe itiraz, menfi tespit veya istirdat davası | İcra dairesi veya mahkeme | Takip türüne göre |
Kamu alacağına dayanan haciz | Dava | Vergi mahkemesi veya iş mahkemesi | İlgili mevzuata göre |
Kural olarak şikâyet süresi, İİK m.16 uyarınca haczin öğrenildiği tarihten itibaren yedi gündür ve hak düşürücüdür. Uygulamada bu süre çoğunlukla maaş bordrosunda kesintinin görülmesiyle başlar; bordronun düzenli takip edilmesi bu nedenle önem taşır.
Emekli aylığı bakımından durum farklıdır. Yargıtay uygulamasında 5510 sayılı Kanun m.93'teki haciz yasağı kamu düzenine ilişkin sayıldığından, bu aylığa konulan hacze karşı haczedilmezlik şikâyeti süreye bağlı değildir ve geriye etkili sonuç doğurabilir. Bu, borçlu bakımından önemli bir imkândır: yıllar önce konulmuş bir haciz de şikâyet konusu yapılabilir.
Şikâyet, İİK m.22 uyarınca icra mahkemesince karar verilmedikçe icrayı durdurmaz. Bu nedenle şikâyet dilekçesiyle birlikte icranın durdurulması talebinin de açıkça ileri sürülmesi gerekir; aksi hâlde yargılama sürerken kesinti devam eder.
Borç Bittiğinde Haciz Kendiliğinden Kalkar mı?
Hayır. Borcun tamamen ödenmiş olması, işverene gönderilmiş haciz müzekkeresini kendiliğinden ortadan kaldırmaz. Kesintinin durması için icra dairesinin haczin kaldırıldığını (fek) işverene yazılı olarak bildirmesi gerekir.
Uygulamada izlenecek sıra şudur:
Ödemenin belgelenmesi — Son kesintiye ilişkin bordro ile icra dosyasındaki tahsilat kaydı karşılaştırılır.
Dosya hesabının istenmesi — İcra dairesinden güncel dosya hesabı alınır. Takip masrafı, vekâlet ücreti ve işlemiş faiz kalemleri çoğu zaman ana borçtan sonra da bakiye bırakır; bu kalemler ödenmeden dosya kapanmaz.
Haczin kaldırılması talebi — Borcun tamamen ödendiğinin tespiti veya alacaklının muvafakati üzerine icra dairesinden haczin kaldırılması istenir.
İşverene bildirim — İcra dairesi, haczin kaldırıldığını işverene yazıyla bildirir. Kesinti bu yazının ulaşmasıyla durur.
Fazla kesintinin iadesi — Fek yazısına rağmen yapılan kesinti işverende kalmışsa işverene, icra dosyasına yatmışsa icra dairesine başvurularak istenir.
Bu adımların atlanması, borç bittiği hâlde kesintinin aylarca sürmesine yol açan en yaygın sebeptir. Kesinti devam ediyorsa öncelikle işverene fek yazısının ulaşıp ulaşmadığı sorulmalı, ulaşmamışsa icra dairesinden yazının yenilenmesi istenmelidir.
Süreç Adım Adım
Süreç aşağıdaki adımlarda ilerler. Adımların sırası önemlidir; bir aşamanın atlanması sonraki başvurunun usulden reddine yol açabilir.
Takibin kesinleşmesi — İtiraz edilmemiş veya itirazın kaldırılmış olması
Maaş haczi talebi — Alacaklının icra dairesine talebi
Müzekkerenin işverene tebliği — İşverene bildirim
İşverenin bir hafta içinde cevabı — Çalışma durumu, ücret miktarı ve önceki hacizler
Kesintinin başlaması — Sıraya uygun olarak ve kanuni oranda
Kesintinin icra dosyasına gönderilmesi — Aylık düzenli ödeme
Borçlunun öğrenmesi — Bordroda kesintinin görülmesi
Şikâyet — Kural olarak öğrenmeden itibaren yedi gün içinde
Borcun kapanması — Haczin kaldırılması ve işverene yazılı bildirim
Sık Yapılan Sekiz Hata
Aşağıdaki hatalar uygulamada en sık karşılaşılan ve çoğu zaman telafisi güç sonuçlar doğuran noktalardır.
İşçi ücretinden dörtte birden fazla kesinti yapılması — Sonuç: hukuka aykırı tahsil. Doğrusu: 4857 m.35 ve TBK m.410 uyarınca dörtte bir üst sınırdır, aşan kesintiye şikâyet edilir
Birden fazla dosyaya eşzamanlı kesinti yapılması — Sonuç: işverenin sorumluluğu. Doğrusu: dosyalar İİK m.83/2 uyarınca sıraya konur
Yedi günlük şikâyet süresinin kaçırılması — Sonuç: hak düşer. Doğrusu: bordro düzenli takip edilmeli
Emekli aylığı haczinde şikâyetin süreye tabi sanılması — Sonuç: gereksiz hak kaybı. Doğrusu: 5510 m.93 kapsamındaki haczedilmezlik şikâyeti süresizdir
Banka blokesi ile icra haczinin karıştırılması — Sonuç: yanlış mercie başvuru. Doğrusu: kesintinin kaynağı önce belirlenmeli
İşleyen nafaka ile birikmiş nafakanın ayrılmaması — Sonuç: yanlış sıra ve oran. Doğrusu: iki alacak talep dilekçesinde ayrı gösterilmeli
Kıdem tazminatının kısmen haczedileceğinin varsayılması — Sonuç: beklenmeyen kesinti. Doğrusu: tazminatlar ücret rejimine tabi değildir
Kamu alacağı haczinde icra mahkemesine başvurulması — Sonuç: görevden ret ve süre kaybı. Doğrusu: vergi alacağında vergi mahkemesi, SGK alacağında iş mahkemesi
Sonuç
Maaş haczinde belirleyici olan üç nokta vardır. Birincisi orandır: iş sözleşmesiyle çalışan bir işçinin ücretinden dörtte birden fazlası kesilemez; İİK m.83'ün dörtte birlik alt sınırı ise işçi statüsünde olmayan borçlular bakımından anlam taşır. İkincisi, ödemenin ücret sayılıp sayılmadığıdır; kıdem ve ihbar tazminatı gibi kalemler bu korumanın dışındadır. Üçüncüsü süredir: şikâyet kural olarak yedi günlük hak düşürücü süreye tabidir.
Emekli aylığında kural haczedilmezliktir ve bu aylığa konulan hacze karşı şikâyet süreye bağlı değildir. Buna karşılık 2025 tarihli İçtihadı Birleştirme kararından sonra bankaların, kredi sözleşmesindeki açık ve yazılı rızaya dayanarak emekli aylığının yattığı hesaptan tahsilat yapması mümkün hâle gelmiştir. Kesintiyle karşılaşan kişinin ilk yapması gereken, işlemin icra haczi mi yoksa banka blokesi mi olduğunu belirlemektir; izlenecek yol buna göre değişir.
Her dosyanın takip türü, alacak kalemleri, borçlunun statüsü ve haciz tarihi farklı olduğundan, değerlendirmenin dosya üzerinden yapılması gerekir. İcra dosyası Adana dışında olsa dahi şikâyet, takibin yapıldığı yerdeki icra mahkemesine yöneltilir.
Bu içerik, Türkiye Barolar Birliği Reklam Yasağı Yönetmeliği'ne uygun olarak yalnızca genel bilgilendirme amacıyla hazırlanmıştır. Hukuki tavsiye niteliği taşımaz ve avukat-müvekkil ilişkisi kurma amacı gütmez.
Sık Sorulan Sorular
Maaştan en fazla ne kadar kesilir?
İİK m.83 dörtte biri alt sınır kabul ediyorsa, işçiden daha fazla kesinti yapılabilir mi?
Memur maaşından da en fazla dörtte bir mi kesilir?
Asgari ücret haczedilebilir mi?
Birden fazla icra dosyam var, hepsinden ayrı ayrı kesinti yapılır mı?
Kıdem tazminatım haczedilebilir mi?
Prim ve ikramiyeden de kesinti yapılır mı?
Emekli maaşım haczedilebilir mi?
Kredi sözleşmesinde imzaladığım muvafakat geçerli mi?
Bankalar emekli maaşına bloke koyabilir mi?
Nafaka alacağı için maaş haczinde dörtte birlik sınır uygulanır mı?
Nafaka alacağı için emekli maaşına haciz konulabilir mi?
Maaş haczine itiraz süresi kaç gündür?
Şikâyet ettim, kesinti duracak mı?
Vergi veya SGK borcu için konulan maaş haczine nereye başvurulur?
İşverenim kesinti yapmazsa ne olur?
İşverenim fazla kesinti yaparsa ne yapabilirim?
İşten ayrılırsam haciz sona erer mi?
Borcumu ödedim ama kesinti devam ediyor, ne yapmalıyım?
Maaş hesabıma bloke konuldu, hesabın tamamı haczedilebilir mi?
Yorumlar
Yorum Yapın
E-posta adresiniz yayınlanmaz. Yorumunuz moderasyon onayından sonra görünecektir.


