

Elindeki çeki bankaya götürdüğünde karşılığının çıkmadığını gören alacaklı, çoğu zaman iki ayrı soruyla baş başa kalır: Borçlu cezalandırılacak mı, ve asıl önemlisi, para nasıl tahsil edilecek? Türk hukukunda bu iki sorunun yanıtı farklı yollardan geçer. Biri 5941 sayılı Çek Kanunu'nun öngördüğü ceza süreci, diğeri ise icra ve iflas hukukunun sağladığı tahsil yoludur.
Bu iki yol birbirinin yerine geçmez; aksine birlikte yürütülebilir. Aşağıda karşılıksız çek suçunun ne olduğunu, geçerli bir çekin unsurlarını, sorumlu kişileri, cezayı, ibraz sürelerini, alacaklının ceza ve icra yollarını, tahsil sürecini ve çekten doğan alacakta zamanaşımını baştan sona inceliyoruz.
Karşılıksız Çek Suçu Nedir? Hukuki Niteliği
Hukuken suçun adı "karşılıksız çek" değil, çekle ilgili karşılıksızdır işlemi yapılmasına sebebiyet vermektir. 5941 sayılı Çek Kanunu m.5, çek hesabı sahibinin, çekin karşılığını ibraz tarihinde bankada bulundurmakla yükümlü olduğunu öngörür. Bu yükümlülük yerine getirilmediğinde ve süresinde ibraz edilen çek için "karşılıksızdır" işlemi yapıldığında suç oluşur.
Suç, hamilin şikayetine bağlıdır; yani savcılık kendiliğinden harekete geçmez. Önemli bir nokta, suçun yalnızca çek hesabı sahibi gerçek ya da tüzel kişiyi bağlamasıdır. Tüzel kişi adına çek düzenlenmişse, ceza sorumluluğu çek hesabı sahibi tüzel kişinin mali işlerini yürütmekle görevli yöneticilere yönelir.
Geçerli Çek Nedir? Çekin Zorunlu Unsurları
Bir belgenin çek sayılabilmesi ve kambiyo hukukunun sağladığı güçlü takip yollarından yararlanabilmesi için belirli zorunlu unsurları taşıması gerekir. Türk Ticaret Kanunu m.780 bu unsurları sayar.
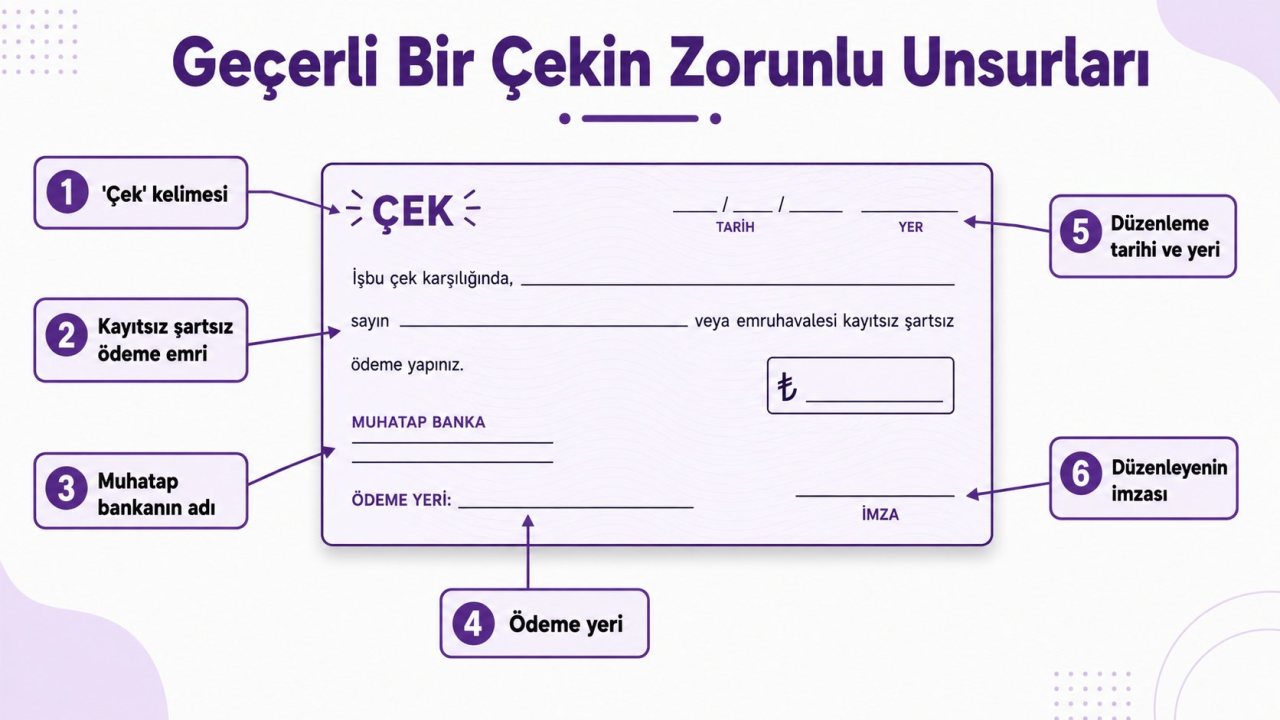
Geçerli bir çekte bulunması gereken zorunlu unsurlar (TTK m.780).
Bunlar arasında metinde "çek" kelimesinin geçmesi, belirli bir bedelin kayıtsız şartsız ödenmesi emri, ödeyecek muhatap bankanın adı, ödeme yeri, düzenleme tarihi ile yeri ve düzenleyenin (keşidecinin) imzası yer alır. Zorunlu bir unsuru eksik olan belge kural olarak çek sayılmaz; bu durumda kambiyo senetlerine özgü takip değil, genel hükümlere göre alacak davası gündeme gelir. Bu nedenle alacaklının, eline geçen çekin unsurlarını baştan kontrol etmesi önemlidir.
Çekte Sorumlu Olan Kişiler: Keşideci, Ciranta, Aval
Çekten doğan sorumluluk yalnızca çeki düzenleyene ait değildir. Çek el değiştirdikçe sorumluluk zinciri genişler. Çeki düzenleyen keşideci asıl borçludur. Çeki ciro ederek başkasına devreden cirantalar ise, hamile karşı müteselsil sorumludur; yani hamil, çek karşılıksız çıktığında cirantalara da başvurabilir.
Aval veren kişi ise çek bedelinin ödenmesini garanti eden kişidir ve kimin için aval verdiyse onun gibi sorumlu olur. Bu zincir, hamile birden çok kişiye başvurma imkânı tanıdığından, tahsil şansını artırır. Ancak ceza sorumluluğunun yalnızca çek hesabı sahibine ait olduğunu, cirantaların ceza değil, hukuki (mali) sorumluluk taşıdığını unutmamak gerekir.
Karşılıksız Çek Suçunun Cezası
Kanun, her bir çek için ayrı ceza öngörür. Hamilin şikayeti üzerine, çek hesabı sahibine 1.500 güne kadar adli para cezası verilir. Bu cezanın özelliği, çekin karşılıksız kalan miktarından az olamamasıdır; yani ceza, ödenmeyen tutarla doğrudan ilişkilendirilir.
Yaygın yanılgı: "Karşılıksız çekte artık hapis yok" inancı eksiktir. Ceza, adli para cezası olarak verilir; ancak bu para cezası ödenmezse hapis cezasına çevrilir. Dolayısıyla ödememe, fiilen özgürlüğü bağlayıcı sonuç doğurabilir. Ayrıca mahkeme, çek düzenleme ve çek hesabı açma yasağına da hükmeder.
Çek düzenleme ve çek hesabı açma yasağı, kişinin yeni çek keşide etmesini ve banka nezdinde çek hesabı açmasını engeller. Bu yasak bir sicile işlenir ve belirli koşullar gerçekleşene kadar sürer. Yasağın kaldırılması, çoğunlukla çek bedelinin ödenmesine bağlıdır.
Çekin Bankaya İbrazı ve İbraz Süreleri
Çek, görüldüğünde ödenen bir kambiyo senedidir. Bu nedenle vade değil, ibraz süresi önem taşır. Süresinde ibraz edilmeyen çek, ceza şikayeti bakımından hak kaybına yol açar.
Çekin süresinde bankaya ibrazı ve karşılıksızlık şerhi, sürecin başlangıç noktasıdır.
Durum | İbraz süresi | Dayanak |
|---|---|---|
Düzenlendiği yerde ödenecek çek | 10 gün | TTK m.796 |
Başka bir yerde ödenecek çek | 1 ay | TTK m.796 |
İbraz süresi, çekin üzerinde yazan düzenleme tarihinden itibaren işler. Çek bu süre içinde bankaya sunulur; karşılığı yoksa banka "karşılıksızdır" işlemi yaparak çekin arkasına şerh düşer. Bu şerh, hem ceza şikayetinin hem de icra takibinin dayanağıdır. Süresinde ibraz edilmeyen çek geçerliliğini yitirmez; ancak ceza şikayeti hakkı için süresinde ibraz zorunludur.
Karşılıksızdır İşlemi ve Kısmi Karşılık
Çek bankaya sunulduğunda hesapta hiç para olmayabileceği gibi, kısmen yetersiz de olabilir. Hesapta çek bedelini karşılamaya yetmeyen bir miktar varsa, banka bu kısmı öder ve kalan tutar için karşılıksızdır işlemi yapar. Yani çekin tamamı için değil, karşılıksız kalan kısım için işlem yürür.
Bankanın, çekin karşılıksız kaldığını çek üzerine tarihiyle birlikte yazması ve kaydetmesi zorunludur. Bu işlem, hamilin elindeki en kritik belgedir; çünkü hem ceza şikayetinin hem de icra takibinin temelini oluşturur. Hamil, talep ederse karşılıksızlık işleminin yapıldığına dair belgeyi bankadan alabilir.
Karşılıksız Çekte Alacaklının İki Ayrı Yolu
Alacaklının önünde, birbirinden bağımsız işleyen iki seçenek vardır. Bunları birlikte kullanmak çoğu zaman en etkili stratejidir; biri borçluyu cezayla, diğeri malvarlığıyla sorumlu tutar.
Ceza Yolu: İcra Ceza Mahkemesine Şikayet
Karşılıksızdır işlemi yapıldıktan sonra hamil, icra ceza mahkemesine şikayette bulunabilir. Şikayet süresi kesindir: fiilin öğrenildiği tarihten itibaren 3 ay ve her hâlde fiilin işlendiği tarihten itibaren 1 yıl. Bu süre kaçırılırsa ceza yolu kapanır. Şikayet üzerine yürütülen yargılama sonunda adli para cezası ve çek düzenleme yasağı gündeme gelir. Ancak bu yol, çek bedelini doğrudan alacaklının kasasına geçirmez.
İcra Yolu: Kambiyo Senetlerine Özgü Haciz
Çek, kambiyo senedi olduğundan, alacaklı kambiyo senetlerine özgü haciz yoluyla icra takibi başlatabilir (İİK m.167 ve devamı). Bu özel takip yolu, genel haciz yoluna göre alacaklı lehine daha hızlı işler. Borçluya gönderilen ödeme emrinde, borcun 10 gün içinde ödenmesi istenir; itiraz için 5 günlük süre tanınır. Kural olarak itiraz, satış aşaması dışında takibi durdurmaz. Bu nedenle borçlunun mal ve hesaplarına haciz daha erken konabilir.
İki yolun farkını net görmek, doğru stratejiyi kurmayı kolaylaştırır:
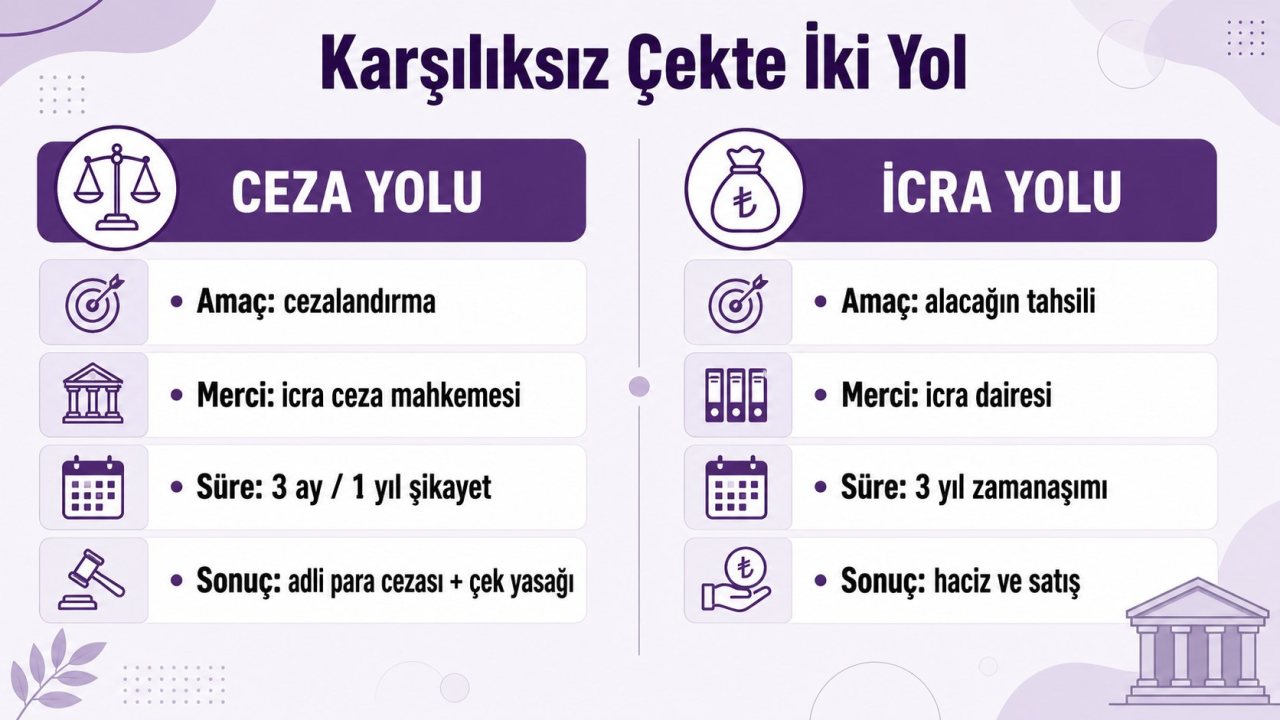
Ceza yolu ile icra yolu, amaç ve sonuç bakımından birbirini tamamlar.
Ölçüt | Ceza yolu | İcra yolu |
|---|---|---|
Amaç | Cezalandırma, çek yasağı | Alacağın fiilen tahsili |
Merci | İcra ceza mahkemesi | İcra dairesi |
Süre | 3 ay / 1 yıl şikayet | 3 yıllık zamanaşımı (TTK m.814) |
Sonuç | Adli para cezası | Haciz ve satış |
Görüldüğü gibi ceza yolu borçluyu korkutur ama parayı getirmez; icra yolu ise alacağı tahsil eder ama tek başına cezalandırmaz. İkisinin birlikte yürütülmesi, hem ödeme baskısı oluşturur hem de borçlunun malvarlığını güvence altına alır.
İcra Takibine İtiraz: Borca ve İmzaya İtiraz
Kambiyo takibinin önemli bir özelliği, itirazın takibi kendiliğinden durdurmamasıdır. Borçlu, ödeme emrine karşı icra mahkemesine başvurarak borca ya da imzaya itiraz edebilir. Borca itiraz, borcun varlığına ya da miktarına; imzaya itiraz ise çekteki imzanın kendisine ait olmadığına yöneliktir.
Bu itirazlar icra mahkemesinde incelenir ve kural olarak takibi durdurmaz; ancak mahkeme, koşulları varsa takibin durdurulmasına karar verebilir. İmzaya itirazın haksız çıkması hâlinde borçluya para cezası uygulanması da mümkündür. Bu yön, çek borçlusunun dayanaksız itirazlarla süreci uzatmasını caydırır ve alacaklı lehine işler.
Çekten Doğan Alacakta Tahsil Süreci Adım Adım
Karşılıksız bir çekte tahsil süreci tipik olarak şu adımlardan geçer:
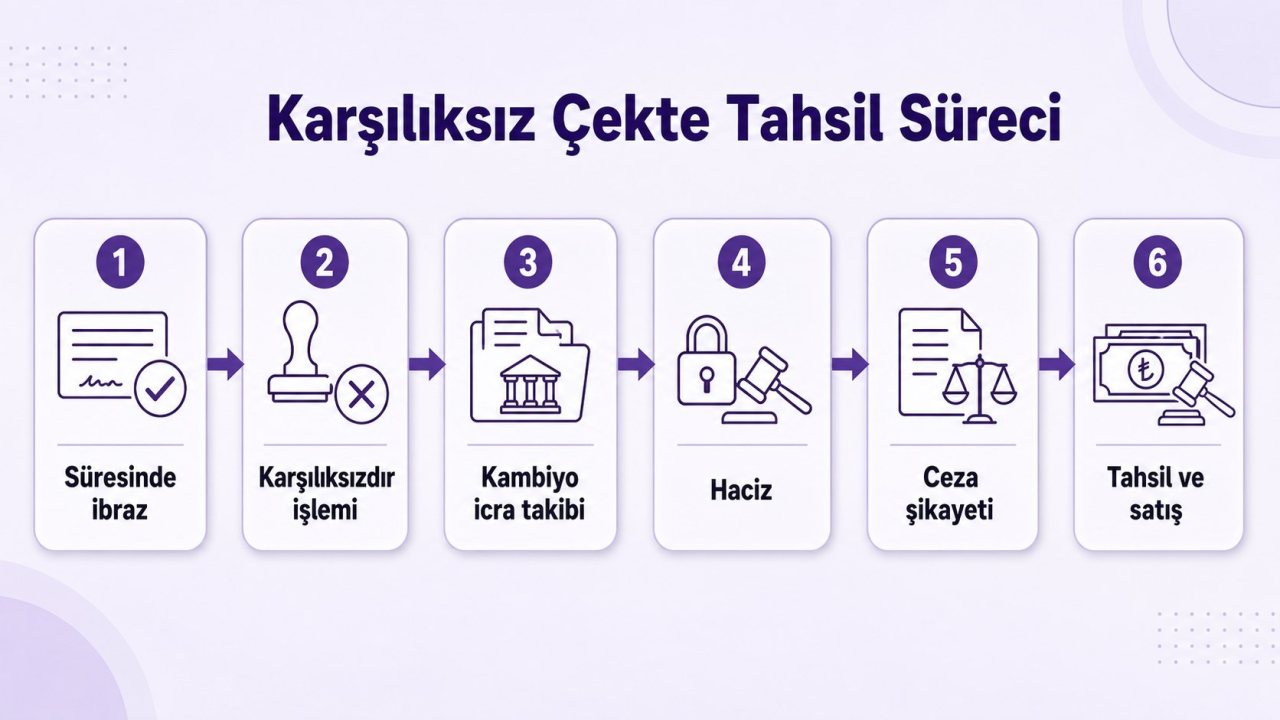
Karşılıksız çekte tahsil sürecinde izlenen tipik adımlar.
Süresinde ibraz. Çek, 10 günlük ya da 1 aylık ibraz süresi içinde bankaya sunulur.
Karşılıksızdır işlemi. Karşılık yoksa banka çekin arkasına karşılıksızlık şerhi düşer; kısmi ödeme varsa bu da kaydedilir.
İcra takibi. Kambiyo senetlerine özgü haciz yoluyla takip başlatılır; ödeme emri tebliğ edilir.
Haciz. Borçlunun banka hesapları, aracı ve taşınmazları üzerine haciz konularak alacak güvence altına alınır.
Ceza şikayeti. Süresi içinde icra ceza mahkemesine şikayet edilerek adli para cezası ve çek düzenleme yasağı talep edilir.
Tahsil ve satış. Ödeme yapılmazsa haczedilen mallar satılarak alacak karşılanır.
Bu sürecin yanında, hamilin talep edebileceği kalemler yalnızca çek bedeliyle sınırlı değildir. Türk Ticaret Kanunu, ibraz gününden itibaren işleyecek faizi, takip ve protesto giderlerini ve sınırlı bir komisyonu da hamile tanır. Ayrıca TTK m.783 uyarınca karşılıksız çekte düzenleyenden, çek bedelinin yüzde onu oranında tazminat istenebilir.
Çekten Doğan Alacakta Zamanaşımı
Çekten doğan başvuru hakları zamanaşımına tabidir. Türk Ticaret Kanunu m.814 uyarınca, hamilin düzenleyene ve cirantalara karşı başvuru hakları, ibraz süresinin bitiminden itibaren 3 yıl geçmekle zamanaşımına uğrar. Bu süre, ceza şikayetindeki 1 yıllık süreden farklıdır ve karıştırılmamalıdır.
Zamanaşımının kesilmesi ya da durması mümkündür; örneğin icra takibi başlatılması zamanaşımını keser. Ancak alacaklının süreleri ayrı ayrı takip etmesi gerekir: ceza şikayeti için kısa süreler, alacağın icrası için 3 yıllık zamanaşımı. Birini kaçırmak, diğerini otomatik olarak kurtarmaz.
Borçlu Öderse veya Şikayetten Vazgeçilirse Ne Olur?
Çek Kanunu, ödemeyi teşvik eden bir mekanizma içerir. Şikayet hakkından vazgeçilmesi ya da çek bedelinin işleyen faiziyle birlikte ödenmesi hâlinde, ceza davası düşer; hüküm verilmişse ortadan kaldırılır. Bu, borçlu için cezadan kurtulma, alacaklı için ise alacağına kavuşma imkânı sunan bir denge noktasıdır.
Uygulamada alacaklı, ceza tehdidini bir tahsil aracı olarak kullanır; çoğu dosya, borçlunun ödeme yapmasıyla sonuçlanır. Yine de ödeme, çek bedelinin tamamını ve faizini kapsamadıkça davanın düşmesini sağlamaz. Kısmi ödeme tek başına yeterli değildir.
Çek Düzenleme ve Çek Hesabı Açma Yasağının Kaldırılması
Mahkemenin hükmettiği çek düzenleme ve çek hesabı açma yasağı kalıcı değildir. Çek bedelinin işleyen faiziyle birlikte tamamen ödenmesi hâlinde, hükmü veren mahkemeden yasağın kaldırılması istenebilir. Yasağın kaldırılmasına ilişkin karar, ilgili bankalara ve Türkiye Cumhuriyet Merkez Bankası'na bildirilir; böylece kişi yeniden çek hesabı açabilir hâle gelir.
Bu mekanizma, borçlu açısından ödemeyi teşvik eden ikinci bir baskı unsurudur. Ticari hayatta çek kullanamamak ciddi bir kısıt olduğundan, çoğu borçlu yasağın kaldırılması için ödemeye yönelir. Alacaklı için ise bu, tahsilatı hızlandıran bir kaldıraç işlevi görür.
İleri Tarihli (Vadeli) Çekte Karşılıksızlık
Ticari hayatta çekler çoğu zaman üzerinde yazılı düzenleme tarihinden ileri bir tarih taşır; halk arasında bunlara "vadeli çek" denir. Oysa çek hukuken bir ödeme aracıdır ve görüldüğünde ödenir. Bu nedenle ileri tarihli bir çek, üzerindeki tarihten önce bankaya sunulduğunda da işleme alınabilir.
Bu noktada uygulamadaki düzenlemeleri ve geçici hükümleri dikkatle izlemek gerekir; ileri düzenleme tarihli çeklerin ibrazına ilişkin kurallar zaman içinde değişebilmektedir. Alacaklı açısından kritik olan, elindeki çekin ibraz ve karşılıksızlık işlemlerini, çekin taşıdığı tarih ile uyumlu biçimde ve süresinde gerçekleştirmektir. Aksi hâlde ceza şikayeti hakkı tehlikeye girebilir.
Yargıtay'ın Karşılıksız Çek Uyuşmazlıklarına Yaklaşımı
Yargıtay'ın yerleşik içtihadına göre ceza sorumluluğunun doğması için çekin kanuni ibraz süresi içinde bankaya sunulmuş ve karşılıksızdır işleminin usulüne uygun yapılmış olması gerekir. İbraz süresi geçtikten sonra yapılan işlem, ceza şikayetine dayanak oluşturmaz. Yargıtay ayrıca, tüzel kişi çeklerinde cezai sorumluluğun, çek hesabı sahibi tüzel kişinin mali işlerini yürütmekle görevlendirilen kişiye ait olduğunu kabul eder.
İcra takibine yönelik uyuşmazlıklarda ise çekin kambiyo senedi vasfını taşıyıp taşımadığı, zorunlu unsurların eksiksiz bulunup bulunmadığı incelenir. Zorunlu bir unsuru eksik olan belge çek sayılmaz; bu durumda kambiyo takibi değil, genel hükümlere göre alacak davası gündeme gelir. Adana gibi ticari hareketliliğin yüksek olduğu yargı çevrelerinde, çek uyuşmazlıkları icra dairelerinin ve icra ceza mahkemelerinin iş yükünde önemli yer tutar.
Karşılıksız Çekte Sık Yapılan Hatalar
İbraz süresini kaçırmak. Doğrusu, çeki 10 günlük ya da 1 aylık süre içinde bankaya sunmaktır; aksi hâlde ceza şikayeti hakkı düşer.
Yalnızca ceza yoluna güvenmek. Ceza şikayeti parayı tahsil etmez; mutlaka icra takibi de başlatılmalıdır.
Şikayet süresini atlamak. 3 aylık ve 1 yıllık süreler kaçırılırsa ceza yolu kapanır.
Çekin aslını kaybetmek. Kambiyo takibi için çekin aslının icra dosyasına sunulması gerekir.
Zamanaşımını ihmal etmek. Alacağın icrası için TTK m.814'teki 3 yıllık süre işlemeye devam eder.
Cirantalara başvurmayı unutmak. Hamil yalnızca keşideciye değil, ciro zincirindeki sorumlu kişilere de başvurabilir.
Sonuç
Karşılıksız çekte alacaklının elinde iki ayrı kaldıraç vardır: icra ceza mahkemesine şikayetle gelen ceza tehdidi ve kambiyo senetlerine özgü haciz yoluyla yürüyen tahsil. Ceza yolu borçluyu adli para cezası ve çek yasağıyla sorumlu tutar; icra yolu ise alacağı fiilen tahsil eder. Geçerli bir çekin unsurlarını, sorumlu kişileri ve süreleri bilmek, sürecin doğru kurulmasını sağlar. Süreler bu süreçte belirleyicidir: ibraz için 10 gün ya da 1 ay, ceza şikayeti için 3 ay ve 1 yıl, alacağın icrası için 3 yıl. Bu yazı genel bilgilendirme amacıyla hazırlanmıştır ve hukuki tavsiye niteliği taşımaz. Somut durumunuz için bir hukuk profesyoneline danışmanız önerilir.
Kaynakça
5941 sayılı Çek Kanunu (m.5)
6102 sayılı Türk Ticaret Kanunu (m.780, 783, 796, 810, 814)
2004 sayılı İcra ve İflas Kanunu (m.167 ve devamı — kambiyo senetlerine özgü haciz yolu)
Yargıtay'ın çek ibrazı ve karşılıksızlık işlemine ilişkin yerleşik içtihadı
Sık Sorulan Sorular
Karşılıksız çek suçunun cezası nedir?
Karşılıksız çekte şikayet süresi ne kadardır?
Çek bedelini tahsil etmek için ceza şikayeti yeterli mi?
Çekin bankaya ibraz süresi ne kadardır?
Çek hangi durumda geçerli bir kambiyo senedi sayılır?
Yorumlar
Yorum Yapın
E-posta adresiniz yayınlanmaz. Yorumunuz moderasyon onayından sonra görünecektir.


